
L’industrie éolienne française amorce son virage le plus critique. Alors que les premiers parcs atteignent leur fin de vie, la gestion du démantèlement — et plus particulièrement des pales en matériaux composites — devient l'enjeu majeur de 2026. Entre durcissement réglementaire et impératif de circularité, décryptage d'une transition industrielle qui transforme nos anciens rotors en ressources stratégiques pour le BTP et l'industrie.
1. 2026 : Le "Mur du Démantèlement" et l'urgence d'une filière industrielle
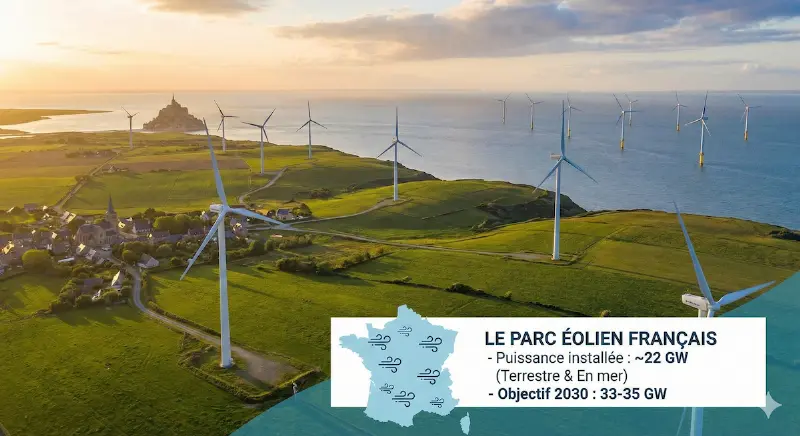
L’année 2026 marque un point de bascule historique pour l’éolien terrestre français. Après deux décennies de croissance exponentielle, le parc national — de l'ordre de 11 000 aérogénérateurs pour environ 26 GW raccordés fin 2025 — entre dans une phase de maturité où le renouvellement (le fameux repowering) devient aussi stratégique que l'installation de nouvelles capacités.
Les volumes annuels de machines déposées ne font l'objet d'aucune projection officielle : les chiffres avancés ici ou là relèvent de l'estimation d'acteurs privés. Le constat technique, lui, ne prête pas à discussion : l'acier du mât et le béton des fondations, qui représentent l'essentiel de la masse, disposent de filières de recyclage matures, tandis que le rotor reste le "point noir" logistique.
L'enjeu réputationnel
L'image du secteur dépend de sa capacité à prouver une circularité réelle. L'enfouissement des pales, bien que strictement interdit, reste un argument fort des opposants. La filière doit démontrer sa transparence totale en 2026.
Ce que l'on sait vraiment des volumes
Il n'existe pas de comptage public des tonnages de pales arrivant en fin de vie en France : les courbes de projection qui circulent sur le sujet sont des extrapolations privées, sans méthodologie publiée.
Ce qui est documenté, en revanche, c'est la trajectoire du parc. Le décret n° 2026-76 du 12 février 2026 relatif à la programmation pluriannuelle de l'énergie fixe un objectif de 31 GW d'éolien terrestre en 2030, pour environ 26 GW installés fin 2025, en donnant explicitement la priorité au renouvellement des parcs existants sur les implantations nouvelles.
Autrement dit : l'essentiel du flux de pales à traiter dans les cinq ans ne viendra pas de fermetures de parcs, mais de repowering — des machines déposées alors que le site, lui, reste exploité.
Ce flux massif de matériaux n'est pas seulement un défi technique, c'est une opportunité industrielle. Les pales, représentant environ 6 % du poids total de la machine, concentrent l'essentiel de la valeur technologique mais aussi de la difficulté de traitement. En 2026, la transition d'une logique de gestion de déchets vers une logique de ressources stratégiques est enclenchée.
Bon à savoir : Le poids des pales
Sur une éolienne moderne de 4 MW, le rotor pèse environ 100 à 120 tonnes. Bien que minoritaire face aux 800 tonnes de béton des fondations, ce gisement de résines et de fibres nécessite des infrastructures de transport et de découpe spécifiques pour ne pas saturer les centres de tri locaux.
2. Loi AGEC et Arrêtés 2026 : Les nouvelles règles du jeu pour le recyclage du rotor
Le temps de l'autorégulation est révolu. En 2026, l'industrie éolienne opère sous un régime de contraintes législatives sans précédent, dicté par la Loi AGEC (Anti-Gaspillage pour une Économie Circulaire) et les évolutions des décrets ICPE (Installations Classées pour la Protection de l'Environnement).
L'Arrêté du 22 juin 2020 : Les paliers franchis en 2026
Ce texte, codifié à l'article 29 de l'arrêté du 26 août 2011, fixe des taux différents selon la date de dépôt du dossier. C'est la distinction la plus mal comprise du sujet : les parcs que l'on démantèle aujourd'hui ne relèvent pas des taux annoncés pour les projets neufs.
Installations existantes (démantèlements réalisés depuis le 1er juillet 2022) : 90 % de la masse totale fondations incluses — 85 % en cas de dérogation sur l'excavation — et 35 % de la masse du rotor.
Projets récents, selon la date de dépôt du dossier complet :
- Masse totale, fondations incluses (dossier déposé après le 1er janvier 2024) 95 %
- Masse du rotor, pales et moyeu (45 % après le 1er janvier 2023, puis 55 % après le 1er janvier 2025) 55 %
L'objectif de 55 % pour le rotor est celui qui cristallise toutes les attentions techniques, mais il ne s'appliquera aux démantèlements réels que dans plusieurs années, puisqu'il vise des parcs autorisés à partir de 2025. Le moyeu en acier, lui, pèse lourd dans le calcul et permet de sécuriser une bonne part du taux sans traiter une seule pale. Désormais, pour atteindre ce taux, les exploitants ont l'obligation de garantir qu'une part significative des pales elles-mêmes est valorisée matériellement, excluant la simple valorisation énergétique (incinération) sans récupération de matière.
Focus : La Circulaire du 20 mars 2026
Diffusée aux préfets le 26 mars 2026 (NOR TECP2607506C), elle remplace la circulaire du 5 septembre 2025 et outille l'instruction des projets de renouvellement : elle fixe les critères permettant de dire si une modification est substantielle — ce qui impose une nouvelle autorisation environnementale — ou seulement notable. Principal changement : le seuil d'augmentation de la hauteur des machines passe de 33 % à 35 % pour rester dans le champ de la modification notable, avec un délai de réponse de deux mois imposé au préfet.
Traçabilité et Responsabilité Élargie
En 2026, la traçabilité devient le nerf de la guerre. Chaque composant doit être documenté via des registres de maintenance et de fin de vie rigoureux. L'idée est d'anticiper la mise en place d'une filière REP (Responsabilité Élargie du Producteur) spécifique à l'industrie lourde, où chaque fabricant serait tenu de financer ou d'organiser la gestion des pales usagées.
Enfin, le décret n° 2026-76 du 12 février 2026 relatif à la PPE 3 (Programmation Pluriannuelle de l'Énergie) fixe le cap : pour atteindre 31 GW d'éolien terrestre d'ici 2030, le renouvellement des parcs doit être exemplaire. La conformité réglementaire n'est plus une option, c'est le ticket d'entrée pour les futurs appels d'offres.
3. Protocole de déconstruction : Maîtriser les risques et l'impact environnemental sur site
Le démantèlement d'une éolienne en 2026 n'est plus une simple opération de démolition, mais un acte d'ingénierie de précision. Un chantier dure généralement entre 2 et 7 jours par unité, mobilisant des experts en levage lourd et en gestion de déchets industriels dangereux.
La mise en sécurité : l'étape cruciale
Avant toute intervention physique, la machine est déconnectée du réseau et vidangée. Cette phase est critique pour prévenir toute pollution accidentelle des sols :
- Fluides hydrauliques et huiles : Jusqu'à 400 litres par nacelle, évacués vers des centres de traitement agréés.
- Systèmes électriques : Récupération intégrale du cuivre et de l'aluminium.
- Protection des sols : Installation de plaques de répartition pour éviter le compactage par les grues de 700 tonnes.
Gestion des pales et prévention des poussières
La découpe des pales sur site est l'opération la plus sensible. En 2026, pour respecter les recommandations de l'INRS, l'usage de scies circulaires avec injection d'eau systématique est devenu la norme.
L'eau plaque les micro-poussières de résine et de fibres de verre au sol, empêchant leur dispersion atmosphérique. C'est un enjeu sanitaire majeur pour les opérateurs et les riverains.
Attention : Risque Inhalation
L'inhalation de poussières de composites peut provoquer des irritations pulmonaires sévères. Le port du masque FFP3 et de combinaisons étanches est obligatoire pour tout personnel à moins de 20 mètres de la zone de découpe.
Excavation des fondations : l'exigence du "zéro trace"
Contrairement aux pratiques passées où seule la partie superficielle était retirée, la réglementation 2026 impose une remise en état quasi totale du site :
Terrains Agricoles
Excavation minimale de 1 mètre de profondeur. Le béton est broyé pour servir de sous-couche routière.
Zones Boisées
La profondeur minimale est portée à 2 mètres pour permettre la replantation et la circulation des racines.
L'économie circulaire en action
Le béton extrait est systématiquement séparé de son ferraillage par tri magnétique. Les granulats obtenus sont réutilisés localement pour la réfection des chemins d'accès du futur parc ("repowering"), limitant ainsi les rotations de camions et l'apport de matériaux vierges.
4. Révolution des matériaux : Des pales "figées" aux résines thermoplastiques recyclables
Pourquoi le recyclage des pales a-t-il longtemps été considéré comme le "talon d'Achille" de l'éolien ? La réponse réside dans la chimie moléculaire. Jusqu'à récemment, la quasi-totalité des pales était conçue à partir de résines thermodurcissables (époxy ou polyester).
L'anatomie d'un défi technologique
Une pale est un mille-feuille complexe. Une fois la résine durcie (polymérisation), elle forme un réseau tridimensionnel irréversible. Contrairement à une bouteille d'eau que l'on peut fondre, une pale thermodurcissable ne "fond" pas : elle brûle. Cette structure figée rend la séparation des fibres et de la matrice extrêmement délicate.
Le verrou n'est donc pas de broyer la pale : c'est d'en récupérer les composants avec un niveau de pureté suffisant pour qu'ils retrouvent un débouché industriel, et non un simple remplissage.
Composition moyenne d'une pale standard
Ordres de grandeur : la composition varie fortement selon le constructeur, la longueur de la pale et sa génération.
Fibres de Verre (65%)
Assurent la structure. Faible valeur de revente, elles finissent souvent en renfort pour le béton ou le bitume.
Résines Époxy (25%)
Le "liant". C'est le composant qui rendait le recyclage impossible sans chimie lourde.
Bois de Balsa (7%)
Matériau d'âme léger. Difficile à séparer car intimement collé aux fibres synthétiques.
Carbone (3%)
Présent dans les grandes pales modernes. Sa haute valeur stimule l'essor du recyclage chimique.
La rupture thermoplastique : le projet ZEBRA
Pour résoudre le problème à la source, l'industrie a lancé en 2023 des projets d'éco-conception majeurs. Le consortium ZEBRA (Zero wastE Blade ReseArch), piloté par l'IRT Jules Verne, a réussi à produire des pales utilisant la résine thermoplastique Elium® d'Arkema.
La boucle est bouclée
Contrairement à l'époxy, cette nouvelle résine peut être dépolymérisée. En fin de vie, la pale est traitée chimiquement pour récupérer le monomère d'origine et des fibres de verre intactes. On passe ainsi du "downcycling" (déclassement) à une véritable économie circulaire en boucle fermée.
Parallèlement, Siemens Gamesa a déployé sa technologie RecyclableBlade. Grâce à une solution acide légère, les composants de la pale sont séparés en quelques heures, permettant de réutiliser les fibres et le balsa pour de nouveaux produits de consommation, comme du mobilier urbain de haute performance ou des valises high-tech.
5. De la cimenterie à la solvolyse : Comparatif des modes de traitement
En 2026, il n'existe pas une solution unique, mais un bouquet de technologies adaptées à la nature des gisements. L'enjeu pour les exploitants est d'arbitrer entre coût de traitement, maturité industrielle (TRL) et qualité des matériaux récupérés.
Broyage Mécanique (Co-traitement)
C'est la filière historique. La pale est broyée pour l'industrie cimentière. La résine sert de combustible, tandis que la fibre de verre remplace le sable dans le clinker.
- Standard industriel (TRL 9).
- Perte de la valeur matière (Downcycling).
Pyrolyse & Thermolyse
Décomposition par la chaleur (400-600°C) en milieu pauvre en oxygène. Quelques unités pilotes en France l'exploitent pour isoler les fibres.
- Récupération de fibres et d'huiles énergétiques.
- Processus énergivore.
Solvolyse (Recyclage Chimique)
Utilisation de solvants pour dissoudre la matrice résineuse. Le projet CETEC (Vestas) a prouvé que l'on pouvait ainsi récupérer des fibres de haute qualité.
- Qualité exceptionnelle des matériaux récupérés.
- Coût opérationnel encore élevé en 2026.
Réemploi & Upcycling
Utilisation directe des tronçons de pales pour le mobilier urbain, les ponts ou les glissières de sécurité.
- Bilan carbone quasi nul.
- Marché de niche (faible absorption des volumes).
Comment arbitrer
Aucun classement chiffré de ces filières n'est publié : les indices comparatifs que l'on trouve en ligne sont construits à dire d'expert, sans protocole. Le seul arbitrage solide se fait sur trois questions.
- La filière existe-t-elle à l'échelle industrielle ? Aujourd'hui, seul le co-traitement en cimenterie absorbe des volumes réguliers.
- Que récupère-t-on réellement ? De l'énergie et un substitut de charge minérale d'un côté ; des fibres réutilisables de l'autre. Ce n'est pas le même métier.
- Qui paie le différentiel ? Les voies chimiques donnent la meilleure qualité de fibre mais restent plus chères que l'exigence réglementaire ne l'impose.
Quels débouchés pour ces matériaux recyclés ?
Le recyclage n'a de sens que si les matières secondaires trouvent preneur. En 2026, trois secteurs majeurs absorbent les composites recyclés :
Bâtiment & TP
Granulats pour bétons hautes performances et dalles de sol drainantes.
Transport
Pièces non structurelles et allègement des véhicules électriques.
Sports & Loisirs
Des fibres de carbone récupérées sont réemployées dans des articles de sport (cadres de vélo, raquettes), où la contrainte structurelle reste modérée. La problématique est la même que pour les composites aéronautiques.
6. Équation financière : Coûts réels, garanties et opportunités du marché de l'occasion
Le démantèlement n’est pas qu’un défi technique, c’est un équilibre comptable complexe. En 2026, la viabilité du modèle repose sur un triptyque : les garanties financières provisionnées, le coût réel des opérations et la valeur de revente des matériaux.
Les garanties financières
L'État impose aux exploitants de provisionner des fonds pour couvrir une éventuelle défaillance. En 2026, le calcul est indexé sur la puissance (P) de la machine :
Cu = 50 000 € si P ≤ 2 MW
Cu = 50 000 + 10 000 × (P - 2) si P > 2 MW
Pour une éolienne de 4 MW, le coût unitaire de référence est donc de 70 000 €, et non les montants à six chiffres que l'on lit parfois. Ce montant est ensuite actualisé chaque année selon l'indice TP01 et le taux de TVA en vigueur (annexes I et II de l'arrêté du 26 août 2011 modifié).
C'est précisément ce niveau de garantie qui nourrit le débat public : il couvre le forfait réglementaire, pas nécessairement le coût réel d'un chantier complexe.
Le coût réel du chantier
Aucune statistique publique ne donne le coût moyen d'un démantèlement en France : les montants qui circulent, du simple au triple selon les sources, proviennent d'exploitants ou d'associations d'opposants et ne sont pas vérifiables. Les postes qui font varier la facture, eux, sont identifiés :
- Revente des métaux : L'acier du mât et le cuivre sont des valeurs sûres.
- Logistique : Le transport des pales reste le poste de dépense le plus imprévisible.
L'essor du reconditionnement : vers une seconde vie
Le refurbishment s'est structuré en filière : des opérateurs spécialisés rachètent les composants critiques (multiplicateurs, génératrices, transformateurs) pour les reconditionner et les réinjecter dans des parcs encore en exploitation. C'est aujourd'hui la voie qui préserve le mieux la valeur, mais elle ne concerne ni le mât, ni les fondations, ni les pales.
Zoom sur le réemploi direct
Une première en France : certains parcs en renouvellement sont désormais équipés de pales de seconde main rigoureusement testées. Ce marché de l'occasion permet de réduire le coût d'investissement de 30 à 50 % par rapport à du neuf, tout en évitant la production de nouveaux composites.
Conclusion : une filière exemplaire
L'analyse de la filière en 2026 montre que la France a réussi à structurer un écosystème industriel robuste. Si le rotor a longtemps été perçu comme un "déchet ultime", les innovations dans les résines thermoplastiques et les avancées du recyclage chimique transforment radicalement cette perception.
Une précaution s'impose pour finir : les 95 % de masse valorisée sont un objectif réglementaire opposable aux nouveaux parcs, pas une performance mesurée sur le parc existant — et il est atteint pour l'essentiel grâce à l'acier et au béton. Sur le seul rotor, l'exigence est de 55 %, et c'est là que la filière se joue réellement.