L'hydrogène est incolore. Pourtant, on parle d'hydrogène gris, bleu, vert, jaune, parfois turquoise ou blanc.
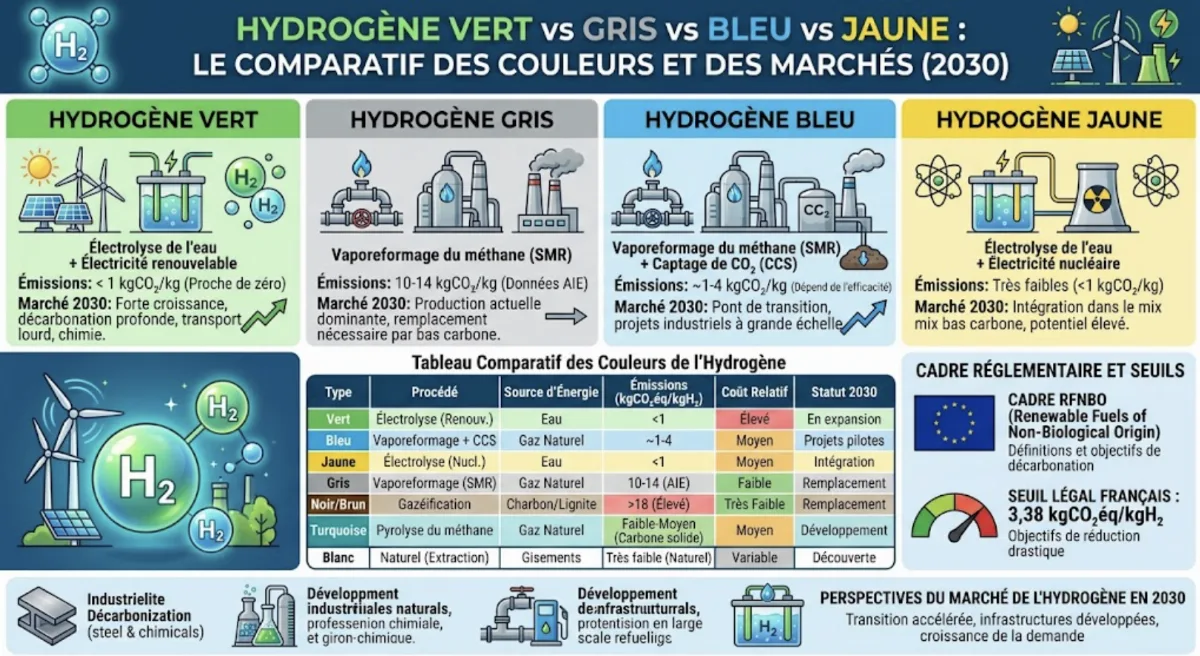
Ces couleurs ne décrivent pas le gaz mais la manière de le produire, et donc son empreinte carbone : du vaporeformage du gaz naturel, qui domine encore, à l'électrolyse alimentée par des renouvelables ou par le nucléaire.
L'enjeu n'est pas seulement sémantique. Selon l'Agence internationale de l'énergie, la demande mondiale a dépassé 100 millions de tonnes en 2025, mais l'hydrogène bas-émissions n'en représente qu'environ 1 %.
Ce dossier explique ce que recouvre chaque couleur, ce que dit le droit français et européen, combien chaque filière émet, et où en sont réellement les marchés.
À retenir avant de lire
Les couleurs de l'hydrogène sont une convention d'usage, sans définition normalisée ni valeur juridique. Le Code de l'énergie ne connaît que trois catégories : hydrogène renouvelable, bas-carbone et carboné (art. L. 811-1).
En France, le seuil qui sépare les deux premières catégories de la troisième est fixé à 3,38 kg de CO₂ équivalent par kg d'hydrogène (arrêté du 1er juillet 2024).
1. Pourquoi des couleurs, et ce que dit vraiment le droit
La molécule H₂ est strictement la même quelle que soit son origine. Ce qui change, c'est l'énergie primaire mobilisée pour la produire et les émissions qui en découlent, de l'extraction de la ressource jusqu'à la sortie de l'usine.
Le code couleur s'est imposé dans les années 2010 comme un raccourci commode : gris pour le gaz naturel, bleu quand on capte le CO₂, vert pour l'électrolyse renouvelable. Il n'a jamais été normalisé. Deux sources peuvent donc attribuer la même couleur à des procédés différents, ce qui est le cas du jaune.
C'est pourquoi les textes réglementaires ont écarté les couleurs au profit de catégories définies par un seuil d'émissions. En France, l'ordonnance n° 2021-167 du 17 février 2021 a créé l'article L. 811-1 du Code de l'énergie, qui distingue trois hydrogènes.
| Catégorie légale (L. 811-1) | Procédé | Seuil d'émissions | Couleurs usuelles correspondantes |
|---|---|---|---|
| Hydrogène renouvelable | Électrolyse alimentée par des énergies renouvelables, ou autre procédé à partir de ressources renouvelables | ≤ 3,38 kgCO₂éq/kgH₂ | Vert |
| Hydrogène bas-carbone | Tout procédé non renouvelable respectant le seuil : électrolyse sur électricité nucléaire ou réseau peu carboné, fossile avec captage | ≤ 3,38 kgCO₂éq/kgH₂ | Jaune, rose, bleu (si le seuil est tenu) |
| Hydrogène carboné | Tout ce qui dépasse le seuil | > 3,38 kgCO₂éq/kgH₂ | Gris, noir/brun |
Le seuil de 3,38 kgCO₂éq/kgH₂ a été précisé par l'arrêté du 1er juillet 2024, modifié par un arrêté du 7 juillet 2026. Il correspond à une réduction d'environ 70 % par rapport à un hydrogène fossile de référence, en cohérence avec les textes européens.
Côté Union européenne, deux régimes coexistent. L'hydrogène « RFNBO » (carburant renouvelable d'origine non biologique) est encadré par les règlements délégués (UE) 2023/1184 et 2023/1185, qui exigent notamment une électricité renouvelable additionnelle et corrélée dans le temps et l'espace. L'hydrogène bas-carbone relève de la directive (UE) 2024/1788 et du règlement délégué (UE) 2025/2359 du 8 juillet 2025, très attendu en France car il ouvre la voie à l'hydrogène issu du mix électrique nucléaire.
Passons donc les filières en revue, en commençant par celle qui fournit encore l'écrasante majorité de l'hydrogène mondial.
2. Gris et noir : l'hydrogène fossile qui domine encore
L'hydrogène gris est produit par vaporeformage du méthane (SMR, steam methane reforming) : le gaz naturel réagit avec de la vapeur d'eau à haute température pour donner de l'hydrogène et du CO₂, rejeté dans l'atmosphère.
L'hydrogène noir ou brun provient de la gazéification du charbon. Il est concentré en Chine, où le charbon reste la matière première dominante de la chimie.
D'après le Global Hydrogen Review 2024 de l'AIE, près des deux tiers de la production mondiale venaient du gaz naturel sans captage et environ 20 % du charbon sans captage. Le reste est essentiellement de l'hydrogène « fatal », coproduit par les raffineries et la pétrochimie.
Gris : gaz naturel sans captage
10 à 14
kg CO₂éq par kg d'H₂ (AIE, cycle de vie incluant l'amont gazier)
La fourchette dépend surtout des fuites de méthane en amont et de l'efficacité du reformeur.
Noir / brun : charbon sans captage
22 à 26
kg CO₂éq par kg d'H₂ (AIE, Global Hydrogen Review 2024)
Environ le double du gaz : c'est la filière la plus émettrice, mais aussi la moins chère là où le charbon est abondant.
Pondérée par les volumes de chaque filière, l'intensité moyenne mondiale de l'hydrogène produit s'établissait à 12-13 kgCO₂éq/kgH₂ en 2021 selon l'AIE. Autrement dit, l'hydrogène « moyen » est aujourd'hui presque quatre fois plus émetteur que le seuil bas-carbone français.
En France, l'hydrogène consommé est très majoritairement d'origine fossile, pour le raffinage et la chimie (ammoniac, méthanol). Les sources officielles divergent sur le tonnage exact ; l'ordre de grandeur se situe entre plusieurs centaines de milliers de tonnes et près d'un million de tonnes par an.
Réduire ces émissions sans changer de matière première : c'est la promesse de l'hydrogène bleu.
3. Bleu : le pari du captage du CO₂
L'hydrogène bleu est de l'hydrogène gris dont le CO₂ de procédé est capté puis stocké en sous-sol (CCUS, carbon capture, utilisation and storage). Le procédé de reformage est identique ; s'y ajoute une unité de séparation du CO₂ et une infrastructure de transport et de stockage géologique.
Tout dépend du taux de captage réellement atteint et des émissions amont. L'AIE donne deux fourchettes qui illustrent l'écart entre une installation modeste et une installation performante :
| Configuration | Émissions (kgCO₂éq/kgH₂) | Sous le seuil français de 3,38 ? |
|---|---|---|
| Gaz naturel + captage d'environ 60 % | 5 à 8 | Non |
| Gaz naturel + captage supérieur à 90 % | 0,8 à 6 | Selon les fuites amont |
Autrement dit, « bleu » ne garantit pas « bas-carbone » au sens du droit. Seule une installation qui capte plus de 90 % du CO₂ et s'approvisionne en gaz à faibles fuites de méthane peut espérer descendre sous 3,38 kg.
Les 75 à 95 % des émissions de la filière gaz surviennent au point de production, donc sont captables ; le reste provient de l'extraction et du transport du gaz, hors de portée du CCUS.
À l'opposé du spectre, l'hydrogène vert se passe totalement de combustible fossile.
4. Vert : l'électrolyse alimentée par des renouvelables
L'hydrogène vert est obtenu par électrolyse de l'eau : un courant électrique sépare la molécule H₂O en hydrogène et oxygène. Si l'électricité provient de l'éolien, du solaire ou de l'hydraulique, les émissions au point de production sont nulles.
La physique fixe un plancher : il faut environ 9 kg d'eau pour produire 1 kg d'hydrogène, et ce kilogramme contient 33,3 kWh d'énergie (pouvoir calorifique inférieur). Aucun électrolyseur ne descend en dessous de cette consommation électrique théorique.
Pour être qualifié de renouvelable au sens européen (RFNBO), l'électricité doit en outre respecter les règles du règlement délégué 2023/1184 : additionnalité (nouvelles capacités renouvelables), corrélation temporelle et géographique entre production électrique et électrolyse. Ces critères pèsent lourd dans le coût final.
Capacité d'électrolyse installée dans le monde
> 4 GW
fin 2025, capacité doublée en un an, tirée par la Chine (AIE, GHR 2026)
En construction pour 2026
> 2,5 GW
dont environ 2 GW en Europe, concentrés sur quelques grands projets (AIE, GHR 2026)
Coût installé d'un électrolyseur (2024)
2 000-2 600 $/kW
hors Chine, contre 600-1 200 $/kW en Chine (AIE, GHR 2025)
Le coût de l'hydrogène vert est dominé par le prix de l'électricité et par l'amortissement de l'électrolyseur, lui-même très sensible au taux d'utilisation. Un électrolyseur couplé à du solaire seul tourne moins d'heures qu'un électrolyseur raccordé au réseau, ce qui renchérit chaque kilogramme produit.
Le fonctionnement détaillé d'une installation, de la purification de l'eau à la compression, est décrit dans l'article comment fonctionne une usine d'hydrogène vert. Les compétences recherchées pour exploiter ces sites sont celles du technicien hydrogène et électrolyseur.
Entre le vert et le gris, plusieurs nuances désignent des procédés intermédiaires ou émergents.
5. Jaune, rose, turquoise, blanc : les autres nuances
Au-delà du trio gris-bleu-vert, le vocabulaire se fragmente. Le cas du jaune est révélateur : le site officiel notre-environnement.gouv.fr indique que « si l'électricité utilisée pour alimenter l'électrolyseur provient du nucléaire, l'hydrogène est dit jaune, ou bas-carbone ». D'autres sources réservent le jaune à l'électrolyse solaire, ou à l'électricité du réseau quel que soit son mix.
Cette ambiguïté est la raison pour laquelle les industriels français parlent désormais d'hydrogène bas-carbone plutôt que jaune ou rose. Le tableau ci-dessous récapitule les nuances les plus courantes, avec le procédé auquel elles renvoient le plus souvent.
| Couleur | Procédé le plus souvent désigné | Catégorie légale probable | Maturité |
|---|---|---|---|
| Jaune | Électrolyse sur électricité nucléaire (usage officiel français) ; parfois solaire ou réseau | Bas-carbone si le mix respecte le seuil | Industrielle |
| Rose / violet | Électrolyse sur électricité nucléaire (usage anglo-saxon) | Bas-carbone | Industrielle |
| Turquoise | Pyrolyse du méthane : le carbone est récupéré sous forme solide au lieu d'être émis en CO₂ | Dépend de la source de chaleur et des fuites amont | Pilotes et démonstrateurs |
| Blanc | Hydrogène naturel présent dans le sous-sol, extrait par forage | Non tranchée par les textes actuels | Exploration |
L'hydrogène blanc : le cas lorrain
L'hydrogène naturel est passé du statut de curiosité géologique à celui de piste industrielle. En Lorraine, un permis exclusif de recherches de mines d'hydrogène natif, dit « permis des Trois-Évêchés » (Meurthe-et-Moselle et Moselle), a été accordé par arrêté du 26 janvier 2026 (JORF du 28 janvier 2026) pour une durée initiale de cinq ans.
Le programme de recherche associé (REGALOR II, 2025-2028) réunit l'Université de Lorraine et le BRGM. Selon le titulaire du permis, les mesures réalisées dans le puits de Folschviller montrent des concentrations d'hydrogène qui augmentent avec la profondeur, jusqu'à plus de 3 600 mètres. Le potentiel exploitable, lui, n'est pas encore démontré : aucune production commerciale n'existe à ce jour en France.
Une fois les filières comprises, reste la question qui intéresse les industriels et les salariés : quels volumes, pour quels clients, à quel horizon ?
6. Les marchés : qui produit, qui achète, à quel rythme
Le marché de l'hydrogène est d'abord un marché captif et industriel. Les raffineries et la chimie (ammoniac pour les engrais, méthanol) consomment l'essentiel des volumes, produits sur place ou à proximité. Les « nouveaux usages » (mobilité, sidérurgie, carburants de synthèse) restent, selon l'AIE, sous 1 % de la demande.
Le graphique suivant compare l'intensité carbone des principales voies de production, telle que documentée par l'AIE, au seuil réglementaire français.
Fourchettes en kgCO₂éq/kgH₂ (AIE, Global Hydrogen Review 2024 et Towards hydrogen definitions). Ligne rouge : seuil français de 3,38 kg (arrêté du 1er juillet 2024). Électrolyse renouvelable : émissions nulles au point de production.
Le monde : annonces contre décisions d'investissement
Le Global Hydrogen Review 2026 mesure l'écart entre discours et réalité. Les objectifs annoncés de production bas-émissions atteignent près de 27 Mt par an à l'horizon 2030. Les projets ayant réellement obtenu leur décision finale d'investissement n'en représentent qu'un peu plus de 4 Mt, avec 2 Mt supplémentaires possibles si les conditions s'améliorent.
Production d'hydrogène bas-émissions à l'horizon 2030, en millions de tonnes par an (AIE, Global Hydrogen Review 2026). Production réelle 2025 : environ 1 Mt.
La demande d'hydrogène bas-émissions a néanmoins progressé de 20 % en 2025 pour approcher 1 Mt. Le raffinage et l'industrie restent les premiers adopteurs, avec 2,5 Mt attendues dans ces deux secteurs en 2030.
La France : une stratégie recalibrée
La stratégie nationale hydrogène, actualisée le 10 avril 2025, a revu ses ambitions : jusqu'à 4,5 GW d'électrolyse en 2030 (contre 6,5 GW dans la version de 2020) et 8 GW en 2035, avec 9 milliards d'euros de soutien public d'ici 2030. Le choix français est celui d'un hydrogène bas-carbone issu d'un mix électrique largement nucléaire, d'où l'importance de l'acte délégué européen de 2025.
Les premiers clients visés sont les sites existants : raffineries, engrais, et la sidérurgie par réduction directe, dont aucune unité n'est encore en production en France. Les métiers qui en découlent sont recensés dans le panorama des métiers de la filière hydrogène.
| Filière | Part du marché actuel | Dynamique 2025-2030 | Principal frein |
|---|---|---|---|
| Gris / noir | Environ 80 % de la production mondiale | Stable, tirée par le raffinage et les engrais | Prix du carbone, réglementation |
| Bleu | Marginale | Grands projets nord-américains en construction | Stockage géologique du CO₂, fuites de méthane |
| Vert | Moins de 1 % | Capacité d'électrolyse doublée en 2025, Chine en tête | Coût de l'électricité, critères RFNBO |
| Jaune / rose | Émergente | Cadre européen clarifié en 2025, projets français | Accès à une électricité nucléaire compétitive |
| Blanc | Nulle | Exploration en cours, notamment en Lorraine | Ressource non prouvée à l'échelle commerciale |
Pour un salarié ou un investisseur, la lecture est la même : les couleurs racontent l'histoire des procédés, mais ce sont les décisions d'investissement et les seuils d'émissions certifiés qui dessinent le marché réel.
Conclusion : lire au-delà des couleurs
Gris, bleu, vert, jaune : quatre mots pour une même molécule et quatre empreintes carbone qui vont de zéro à plus de 25 kg de CO₂ par kilogramme. La couleur renseigne sur le procédé ; seul le bilan d'émissions certifié, comparé au seuil de 3,38 kg, détermine ce qu'un hydrogène vaut réglementairement et financièrement.
Le marché, lui, reste dominé à plus de 80 % par l'hydrogène fossile. La bascule vers le bas-carbone est engagée mais lente : environ 1 Mt en 2025, un peu plus de 4 Mt décidées pour 2030. Pour les industriels français, l'enjeu des prochaines années tient dans la capacité à convertir les sites existants, raffineries et engrais en tête, sans attendre des usages qui n'existent pas encore.