Un auto-entrepreneur (micro-entrepreneur) cotise pour sa retraite à chaque déclaration de chiffre d'affaires. Mais combien de trimestres valide-t-il vraiment, et quelle pension peut-il espérer ? Les règles sont moins intuitives que pour un salarié : les droits dépendent de la part des cotisations effectivement payées affectée à la retraite, et non directement du chiffre d'affaires.
Ce guide explique les règles en vigueur en 2026 : validation des trimestres, calcul de la pension de base et complémentaire, cumul avec un emploi salarié, âge de départ et leviers pour améliorer sa retraite.
Pour chiffrer votre situation, utilisez le simulateur retraite auto-entrepreneur.
1. Quelle caisse de retraite pour un auto-entrepreneur ?
- Activité commerciale, artisanale ou libérale non réglementée : l'Assurance retraite (régime général) pour la retraite de base, et le régime complémentaire des indépendants (RCI) pour la complémentaire.
- Activité libérale réglementée (architecte, psychologue, ostéopathe…) : la Cipav, pour la retraite de base et la complémentaire.
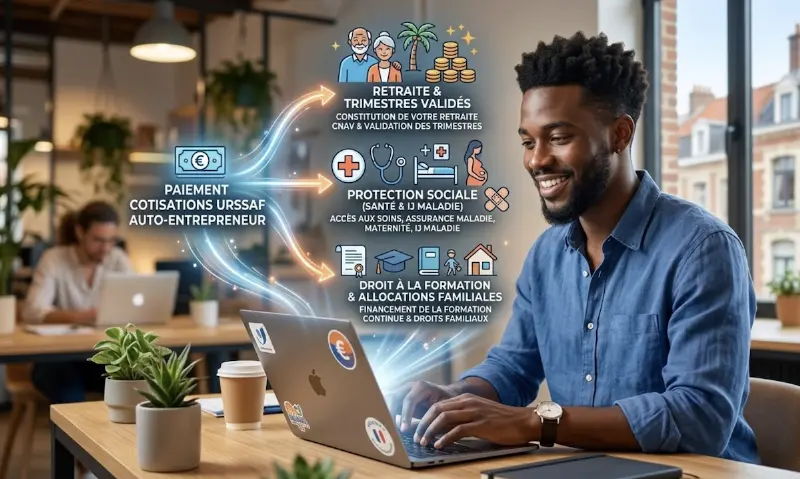
Les cotisations sont prélevées par l'URSSAF à chaque déclaration, sous forme d'un taux global appliqué au chiffre d'affaires : en 2026, 12,3 % pour la vente de marchandises, 21,2 % pour les prestations de services commerciales et artisanales (BIC) et 25,6 % pour les prestations libérales relevant de l'Assurance retraite (BNC). Ce taux finance l'assurance maladie, l'invalidité-décès, la retraite de base, la retraite complémentaire et la CSG-CRDS. Le détail est présenté dans notre dossier à quoi servent les cotisations URSSAF d'un auto-entrepreneur et dans l'outil de ventilation des cotisations.
2. Comment sont validés les trimestres
Pour un salarié comme pour un indépendant, un trimestre est validé pour chaque tranche de revenu égale à 150 fois le SMIC horaire en vigueur au 1er janvier de l'année, dans la limite de 4 trimestres par an. En 2026 : 150 × 12,02 € = 1 803 €. La revalorisation du SMIC au 1er juin 2026 ne change pas ce seuil pour l'année.
Pour un micro-entrepreneur relevant de l'Assurance retraite, le « revenu » comparé à ce seuil n'est pas le chiffre d'affaires. La circulaire de la Caisse nationale d'assurance vieillesse (Cnav) n° 2026-12 du 7 avril 2026 décrit le calcul :
- cotisations dues = chiffre d'affaires × taux global ;
- part retraite de base = cotisations effectivement payées × part affectée à la retraite de base (43,45 % en BIC, 46,40 % en BNC en 2026) ;
- revenu cotisé = total annuel de cette part ÷ taux de cotisation vieillesse des indépendants classiques (17,87 %) ;
- trimestres validés = revenu cotisé ÷ 1 803 €, arrondi à l'entier inférieur, 4 au maximum.
Seules les cotisations payées comptent
Des cotisations déclarées mais impayées n'ouvrent pas de droits.
Le calcul est annuel
C'est le cumul de l'année qui compte, quelle que soit la répartition du chiffre d'affaires dans l'année.
Pas de minimum sans chiffre d'affaires
Sans option pour les cotisations minimales, un chiffre d'affaires nul ou très faible ne valide aucun trimestre.
3. Le chiffre d'affaires à réaliser en 2026
En appliquant la méthode de la circulaire Cnav aux paramètres 2026, le chiffre d'affaires annuel nécessaire, cotisations payées, est de l'ordre de :
| Activité | 1 trimestre | 2 trimestres | 3 trimestres | 4 trimestres |
|---|---|---|---|---|
| Vente de marchandises (BIC) | 6 029 € | 12 058 € | 18 087 € | 24 115 € |
| Prestations de services commerciales et artisanales (BIC) | 3 498 € | 6 996 € | 10 494 € | 13 992 € |
| Prestations libérales, Assurance retraite (BNC) | 2 713 € | 5 425 € | 8 138 € | 10 850 € |
| Professions libérales réglementées (Cipav), montants publiés par l'URSSAF | 2 792 € | 5 584 € | 8 376 € | 11 168 € |
Calcul pour les trois premières lignes : 1 803 € × 17,87 % ÷ (taux global × part retraite de base), arrondi à l'euro supérieur, soit 12,3 % × 43,45 % en vente, 21,2 % × 43,45 % en prestations BIC, 25,6 % × 46,40 % en BNC. Il suppose des cotisations entièrement payées et hors ACRE. La ligne Cipav reprend le tableau publié par l'URSSAF sur son portail auto-entrepreneur. Des seuils différents circulent en ligne : ils sont souvent calculés sur le SMIC d'une autre année ou en appliquant l'abattement fiscal (71 %, 50 %, 34 %), ce qui n'est pas la méthode retenue pour les droits à retraite des micro-entrepreneurs.
4. Comment est calculée la pension
La retraite de base
Pour les auto-entrepreneurs de l'Assurance retraite, la formule est celle du régime général :
Pension annuelle = revenu annuel moyen × taux × (trimestres du régime ÷ trimestres requis)
- Revenu annuel moyen : moyenne des 25 meilleures années, chaque année étant retenue dans la limite du plafond annuel de la Sécurité sociale (PASS : 48 060 € en 2026). Pour un micro-entrepreneur, le revenu retenu est le revenu cotisé décrit au § 2.
- Taux : 50 % au taux plein, minoré par une décote si la durée d'assurance est incomplète avant l'âge du taux plein automatique (67 ans). Voir le calculateur surcote et décote.
- Proratisation : rapport entre les trimestres acquis et la durée requise pour la génération (de 170 à 172 trimestres selon l'année de naissance).
La pension de base ne peut pas dépasser 50 % du PASS, soit 2 002,50 € brut par mois en 2026. Avec des revenus cotisés faibles, elle reste modeste : c'est la principale limite du régime pour les petits chiffres d'affaires.
La retraite complémentaire
La part des cotisations affectée à la complémentaire est convertie en points (RCI pour l'Assurance retraite, régime propre pour la Cipav). À la retraite, le nombre de points est multiplié par la valeur de service du point de l'année. Les valeurs d'achat et de service sont fixées chaque année par le régime.
5. Salarié et auto-entrepreneur en même temps
On ne valide jamais plus de 4 trimestres par année civile, tous régimes confondus. Un salarié qui valide déjà ses 4 trimestres grâce à son emploi n'en gagne pas de plus avec son auto-entreprise, mais, comme le rappelle l'URSSAF, il acquiert des droits supplémentaires.
- Retraite de base : pour un salarié qui exerce une activité commerciale ou artisanale, les deux activités relèvent du même régime de base. Les revenus d'une même année s'additionnent pour le calcul du revenu annuel moyen, dans la limite du PASS, et une seule pension de base est versée.
- Retraites complémentaires : l'Agirc-Arrco pour la part salariée, le RCI pour la part d'auto-entrepreneur.
- Profession libérale réglementée : la Cipav reste un régime distinct, avec sa propre pension.
Les règles du cumul d'un contrat de travail et d'une micro-entreprise sont détaillées dans le dossier cumuler un CDI et une auto-entreprise.
6. Âge de départ, retraite progressive et cumul
- Suspension de la réforme de 2023 : la loi de financement de la Sécurité sociale pour 2026 gèle la montée en charge de l'âge légal et de la durée d'assurance pour les départs prenant effet entre le 1er septembre 2026 et le 1er janvier 2028 : génération 1964 à 62 ans 9 mois et 170 trimestres ; génération 1965 née de janvier à mars à 62 ans 9 mois et 170 trimestres, née d'avril à décembre à 63 ans et 171 trimestres. Voir le simulateur d'âge légal de départ et, pour ceux qui ont commencé tôt, le simulateur de retraite anticipée pour carrière longue.
- Retraite progressive : ouverte dès 60 ans depuis le 1er septembre 2025, avec au moins 150 trimestres, elle permet de percevoir une partie de sa pension en réduisant son activité, y compris pour les indépendants. Voir le simulateur de retraite progressive.
- Cumul emploi-retraite : un retraité peut exercer en micro-entreprise. Le cumul est intégral s'il a obtenu le taux plein et liquidé toutes ses pensions, plafonné sinon. La loi de financement pour 2026 refond le dispositif pour les premières liquidations à compter du 1er janvier 2027. Voir le calculateur de cumul emploi-retraite.
7. Comment améliorer sa retraite
- Suivre son chiffre d'affaires en fin d'année : quelques centaines d'euros peuvent faire valider un trimestre de plus. Payer ses cotisations à temps, puisque seules les cotisations réglées comptent.
- Vérifier son relevé de carrière sur le site de l'Assurance retraite ou de la Cipav, et signaler les années manquantes.
- Racheter des trimestres (années d'études, années incomplètes), un investissement à évaluer avec le simulateur de rachat de trimestres.
- Épargner sur un plan d'épargne retraite individuel, dont les versements sont déductibles du revenu imposable dans certaines limites : voir le calculateur de déduction du PER.
- Comparer avec un autre statut quand le chiffre d'affaires augmente : société, entreprise individuelle au réel ou portage salarial n'ouvrent pas les mêmes droits. Les outils du portail freelance aident à comparer.
En résumé
Un auto-entrepreneur valide ses trimestres selon la part retraite de ses cotisations effectivement payées, avec un seuil de 1 803 € de revenu cotisé par trimestre en 2026. Pour valider 4 trimestres, il faut réaliser de l'ordre de 24 000 € de ventes, 14 000 € de prestations BIC ou 10 900 € de prestations libérales. La pension de base suit la formule du régime général, la complémentaire fonctionne par points. Avec de faibles chiffres d'affaires, la retraite reste modeste : l'épargne et le suivi du relevé de carrière sont indispensables.