Chaque euro versé à l'URSSAF est réparti risque par risque, et le pourcentage est écrit dans un décret
Beaucoup de micro-entrepreneurs voient leurs cotisations comme une taxe sur le chiffre d'affaires. C'est inexact : la loi fixe, à la décimale près, la part de votre versement qui va à l'assurance maladie, à la retraite de base, à la retraite complémentaire, à l'invalidité-décès et à la CSG-CRDS. Cette clé de répartition figure à l'article D. 613-6 du code de la sécurité sociale, réécrit par le décret n° 2025-943 du 8 septembre 2025.
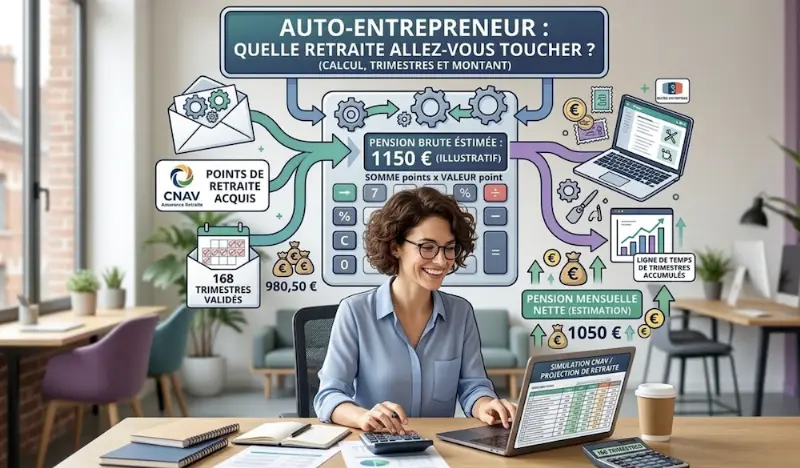
Cette page répond à une seule question : où va votre argent et quels droits il vous ouvre. Pour calculer le montant dû, utilisez notre simulateur de cotisations micro-entrepreneur ; pour estimer votre future pension, notre calculateur de retraite freelance et l'article quelle retraite allez-vous toucher.
2026 : le dernier palier de la hausse des cotisations BNC
Le décret n° 2024-484 du 30 mai 2024 a programmé une hausse en trois temps du taux global des micro-entrepreneurs relevant des bénéfices non commerciaux (BNC) : 21,1 % jusqu'en juin 2024, 23,1 % au 1er juillet 2024, 24,6 % au 1er janvier 2025, et le palier final au 1er janvier 2026. L'objectif affiché était de rapprocher les droits sociaux des micro-BNC de ceux des autres indépendants, en particulier sur la retraite complémentaire.
Le palier final n'est pas celui qui était annoncé. Le taux de 2026 devait être de 26,1 %. Le décret n° 2025-943 du 8 septembre 2025 l'a ramené à 25,6 %. Les contenus qui annoncent encore 26,1 %, ou une nouvelle marche au 1er juillet 2026, sont périmés.
L'essentiel de la réforme
Une précision de vocabulaire, souvent source de confusion : la réforme de l'assiette sociale des indépendants, qui fusionne les assiettes CSG et cotisations, ne concerne pas les micro-entrepreneurs. Le régime micro-social reste ce qu'il est : un pourcentage unique appliqué au chiffre d'affaires encaissé, sans déduction de charges réelles, puis ventilé entre les risques par le décret.
Concrètement, le micro-entrepreneur en BNC verse aujourd'hui un quart de son chiffre d'affaires, et près de la moitié de cette somme part vers sa retraite de base. C'est ce que montre la ventilation officielle plus bas.
Les nouveaux taux de cotisations au 1er janvier 2026
| Nature de l'activité | Taux global de cotisations | Seuil d'équivalence retenu par le décret |
|---|---|---|
| Vente de marchandises (BIC, 1° de l'article 50-0 du CGI) | 12,3 % | 89 776 € de CA |
| Prestations de services commerciales et artisanales (BIC, 2° de l'article 50-0) | 21,2 % | 52 070 € de CA |
| Professions libérales non réglementées (BNC, hors Cipav) | 25,6 % | 23 609 € de recettes |
| Professions libérales affiliées à la Cipav | 23,2 % | 42 586 € de recettes |
| Location de meublés de tourisme classés | 6 % | 31 115 € de CA |
Source : article D. 613-4 du code de la sécurité sociale, dans sa rédaction issue du décret n° 2025-943 du 8 septembre 2025, applicable au 1er janvier 2026. Le « seuil d'équivalence » est le niveau de chiffre d'affaires auquel le décret aligne la charge du micro-entrepreneur sur celle d'un indépendant au régime réel.
La CFP se paie en plus, et elle ne suit pas la catégorie fiscale. La contribution à la formation professionnelle s'ajoute au taux ci-dessus : 0,1 % du chiffre d'affaires pour un commerçant, 0,3 % pour un artisan, 0,2 % pour une profession libérale. Un prestataire de services peut donc être à 0,1 % ou à 0,3 % selon qu'il est immatriculé au registre du commerce ou à celui des métiers.
Et la Cipav ne concerne plus tout le monde : depuis le 1er janvier 2018, seules les professions limitativement énumérées par le code de la sécurité sociale (architecte, géomètre-expert, ostéopathe, psychologue, psychothérapeute, diététicien, chiropracteur, expert automobile, mandataire judiciaire à la protection des majeurs…) y sont affiliées. Les autres libéraux créés depuis cette date relèvent du régime général des indépendants.
Où va réellement votre argent ?
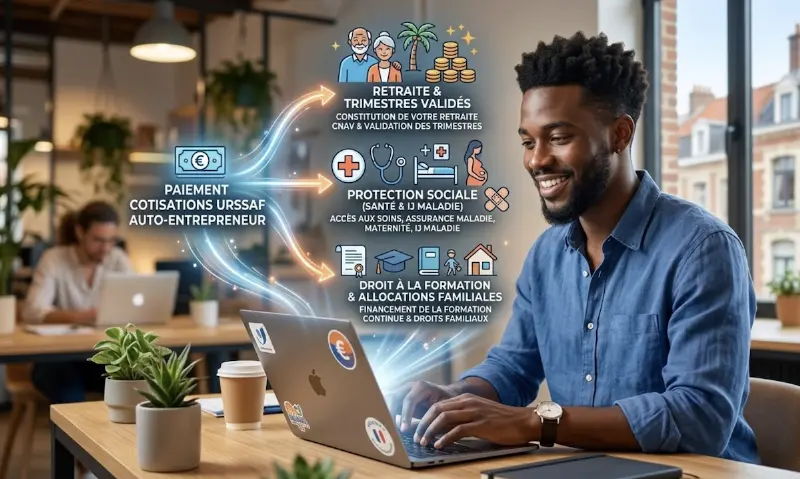
L'URSSAF encaisse un pourcentage unique, puis le ventile entre les risques selon une clé fixée par décret. Voici cette clé, telle qu'elle figure à l'article D. 613-6 du code de la sécurité sociale depuis le 1er janvier 2026. Les pourcentages portent sur le montant des cotisations versées, pas sur votre chiffre d'affaires.
- Assurance maladie-maternité 2,60 %
- Prestations maladie en espèces (indemnités journalières) 1,50 %
- Invalidité-décès 3,30 %
- Retraite de base 46,40 %
- Retraite complémentaire 21,00 %
- CSG et CRDS 25,20 %
Source : article D. 613-6 du code de la sécurité sociale (décret n° 2025-943 du 8 septembre 2025). La CSG-CRDS est la seule ligne qui n'ouvre aucun droit personnel : c'est un impôt affecté au financement de la protection sociale.
Santé et Parentalité : Votre bouclier au quotidien
Contrairement à une idée reçue tenace, l'auto-entrepreneur n'est pas un "sous-assuré". En 2026, vos cotisations vous ouvrent les portes d'une protection sociale quasi identique à celle du salariat. Que ce soit pour une simple consultation ou pour l'arrivée d'un enfant, voici comment votre statut vous protège.
L'affiliation automatique
Dès votre première déclaration de chiffre d'affaires, vous êtes rattaché au régime général. Votre interlocuteur unique pour la santé est la CPAM. Finis les dossiers complexes : votre Carte Vitale est votre passeport pour des remboursements fluides et rapides.
Cependant, si le remboursement des soins est universel, l'indemnisation de vos arrêts de travail ou de vos congés familiaux dépend de seuils de revenus précis qu'il est crucial de connaître pour éviter les mauvaises surprises.
Une couverture santé standardisée
En 2026, il n'existe plus aucune différence de traitement pour vos soins courants :
Consultations
Prise en charge à 70 % du tarif de base, soit 30 € pour un généraliste de secteur 1 : 19 € remboursés, après déduction de la participation forfaitaire de 2 €.
Hospitalisation
Couverture à 80%, portée à 100% au-delà du 31ème jour.
Compenser votre perte de revenus
Si vous tombez malade, l'Assurance Maladie vous verse des Indemnités Journalières (IJ) après un délai de carence de 3 jours.
Le seuil critique de 2026
Pour percevoir une IJ, votre revenu annuel moyen (après abattement) doit dépasser 4 806 € (10% du PASS 2026). En dessous de ce seuil, vos indemnités seront nulles ou réduites à un forfait minimal de 6,27 €/jour.
Maximum 2026 : 65,84 € brut par jour.
L'heureuse nouvelle : Maternité et Paternité
Le régime 2026 est particulièrement protecteur pour les familles indépendantes :
Allocation de repos maternel
Versée en deux fois pour compenser l'arrêt de l'activité. Montant 2026 : 4 005 € (taux plein).
Le congé supplémentaire de naissance, en vigueur depuis le 1er juillet 2026
Créé par la loi de financement de la sécurité sociale pour 2026 et organisé pour les indépendants par le décret n° 2026-426 du 30 mai 2026, il est ouvert aux micro-entrepreneurs comme aux salariés, pour les enfants nés ou adoptés à partir du 1er janvier 2026.
Chaque parent peut prendre un ou deux mois, simultanément ou en alternance, dans les neuf mois suivant l'arrivée de l'enfant. L'indemnisation est dégressive : 70 % le premier mois, 60 % le second, dans la limite de 4 005 € par mois. Il s'ajoute au congé maternité ou paternité, il ne le remplace pas, et suppose un arrêt complet d'activité.
Cette couverture de base reste plafonnée : les indemnités journalières sont calculées sur un revenu annuel moyen lui-même plafonné, et un chiffre d'affaires faible peut réduire l'indemnisation à presque rien. C'est cette limite, et non un défaut du régime, qui conduit une partie des indépendants à souscrire une prévoyance complémentaire — un arbitrage qui dépend du niveau de revenu, des charges fixes du foyer et de l'existence d'autres ressources.
Retraite et Prévoyance : Construire demain et parer l'imprévisible
C’est souvent le "point noir" dans l’esprit des indépendants : la retraite. Pourtant, en 2026, le système de la micro-entreprise n'est plus un régime de seconde zone. Chaque euro déclaré génère des droits, à condition de franchir les bons paliers de chiffre d'affaires.
Ce que la part « retraite » vous achète
Près de deux tiers de vos cotisations partent vers la retraite : 46,40 % pour la base et 21,00 % pour la complémentaire en BNC, 43,45 % et 19,75 % en BIC. Cette part n'achète pas des heures travaillées, comme pour un salarié, mais des trimestres et des points.
La règle du trimestre est la même que pour un salarié, et elle est fixée par l'article R. 351-9 du code de la sécurité sociale : il faut un revenu égal à 150 fois le SMIC horaire en vigueur au 1er janvier de l'année. Deux conséquences que beaucoup ignorent :
- C'est le SMIC du 1er janvier qui compte, pas celui du moment. La revalorisation intervenue le 1er juin 2026 ne modifie donc pas le seuil de l'année 2026, qui reste calculé sur 12,02 € de l'heure, soit 1 803 € de revenu par trimestre validé.
- Le revenu retenu est votre chiffre d'affaires après abattement forfaitaire (71 % en vente, 50 % en prestations BIC, 34 % en BNC), et non votre chiffre d'affaires brut. À chiffre d'affaires égal, un libéral valide donc ses trimestres bien plus vite qu'un commerçant.
- Quel que soit le chiffre d'affaires, on ne valide jamais plus de quatre trimestres par année civile ; et un chiffre d'affaires nul n'en valide aucun.
Pour connaître le chiffre d'affaires exact qu'il vous faut cette année et le montant de pension qui en découle, le sujet est traité en détail dans quelle retraite allez-vous toucher en auto-entrepreneur, et notre calculateur de retraite freelance fait le calcul à partir de vos propres chiffres.
Prévoyance : L'indispensable filet de sécurité
Au-delà de la retraite, 3,30 % de vos cotisations en BNC (3,15 % en BIC) financent le risque invalidité-décès. C'est la partie invisible de la protection sociale : elle ne sert jamais, jusqu'au jour où elle sert. Le régime qui verse dépend de votre affiliation — régime général des indépendants dans la grande majorité des cas, Cipav pour les seules professions libérales limitativement énumérées depuis 2018.
Pension d'Invalidité
Si votre capacité de travail est réduite de 2/3, une pension peut être versée. En 2026, elle peut atteindre 2 002,50 € / mois en catégorie 2 (invalidité totale).
Capital Décès
Pour un artisan ou commerçant actif, le capital versé aux ayants droit s'élève à 9 612 € en 2026. Pour les libéraux à la CIPAV, ce montant peut dépasser 30 000 € selon les revenus.
Ces montants sont des socles, et ils sont plafonnés : ils sont calculés sur des références nationales (plafond de la sécurité sociale, revenu annuel moyen) et non sur votre train de vie réel. Les compléter relève d'un arbitrage personnel, qui se pose surtout quand l'activité est la seule source de revenus du foyer.
Formation et ACRE : Activer les leviers de votre croissance
Au-delà de la protection contre les aléas, vos cotisations URSSAF sont aussi un moteur pour votre développement. En 2026, deux dispositifs clés méritent toute votre attention : le financement de vos compétences et l'aide à la création, qui subit cette année une mutation importante.
Investir sur soi : Le budget formation oublié
Chaque année, vous versez la Contribution à la Formation Professionnelle (CFP). Contrairement aux autres cotisations, celle-ci ne vous donne pas droit à un virement bancaire, mais à une enveloppe de financement pour vos formations.
FIF PL
Pour les professions libérales, réglementées ou non (CFP de 0,2 % du chiffre d'affaires).
AGEFICE
Pour les commerçants et les dirigeants non artisans (CFP de 0,1 % du chiffre d'affaires).
FAFCEA
Le fonds dédié aux artisans immatriculés au répertoire des métiers (CFP de 0,3 % du chiffre d'affaires).
Point de vigilance 2026
Pour débloquer ces fonds, votre formation doit impérativement être dispensée par un organisme certifié Qualiopi. De plus, soyez attentifs : certains fonds appliquent désormais une dégressivité si votre chiffre d'affaires est trop faible.
ACRE : Le "coup de rabot" de juillet 2026
C'est l'information capitale pour les nouveaux créateurs. L'ACRE réduisait les cotisations de 50 % pendant les douze premiers mois. Le décret n° 2026-69 du 6 février 2026 ramène cette exonération à 25 % : pour les micro-entreprises créées ou reprises à compter du 1er juillet 2026, et déjà depuis le 1er janvier 2026 pour les autres formes (entreprise individuelle au réel, SASU, SARL). Les créateurs déjà bénéficiaires avant cette date conservent leur taux.
| Activité | Créations avant le 1er juillet 2026 (exonération 50 %) | Créations à compter du 1er juillet 2026 (exonération 25 %) |
|---|---|---|
| Vente BIC | 6,2 % | 9,3 % |
| Services BIC | 10,6 % | 15,9 % |
| Libéral BNC | 12,8 % | 19,2 % |
Attention également à la démarche : l'ACRE n'est pas automatique pour un micro-entrepreneur. La demande doit être déposée auprès de l'URSSAF au plus tard le 60e jour suivant la date d'ouverture de l'activité. Passé ce délai, le plein tarif s'applique dès le premier euro encaissé.
En résumé : Une maturité nécessaire
En 2026, les cotisations URSSAF de l'auto-entrepreneur ne sont plus une simple formalité administrative. Elles constituent un système de protection sociale de plus en plus mature, capable de rivaliser avec le régime général des salariés sur les piliers essentiels (santé, famille, retraite).
Les points forts
- Remboursement des soins identique à celui des salariés, dès la première déclaration de chiffre d'affaires.
- Deux tiers des cotisations fléchés vers la retraite de base et complémentaire.
- Congé supplémentaire de naissance ouvert aux micro-entrepreneurs depuis juillet 2026.
Les points de vigilance
- Un quart des cotisations part en CSG-CRDS, qui n'ouvre aucun droit personnel.
- Indemnités journalières conditionnées à un revenu annuel moyen minimal, et plafonnées.
- Trimestres de retraite liés au chiffre d'affaires : une année creuse est une année perdue.
Une dernière chose à savoir : ces pourcentages de répartition changent à chaque décret. Celui du 8 septembre 2025 a modifié à la fois les taux globaux et la clé de ventilation. Vérifiez donc toujours la date de publication d'un tableau de taux avant de vous y fier — y compris celui-ci.
Rejoignez le Portail Freelance
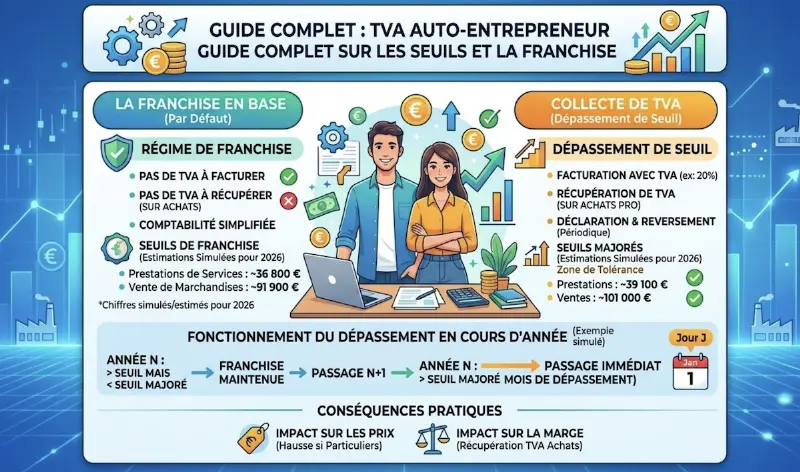
Calculez vos cotisations avec le simulateur de ventilation URSSAF, vérifiez vos seuils avec le simulateur de TVA, ou parcourez l'ensemble des outils dédiés aux indépendants.
Accéder aux outils gratuits