Entre stabilisation législative et virage numérique, l'année 2026 marque un tournant pour la fiscalité des micro-entrepreneurs. Découvrez les nouveaux seuils et les règles d'or pour protéger votre rentabilité.
Une confusion tenace circule encore : non, le seuil de franchise de TVA n'est pas passé à 25 000 €. Il devait le faire — l'article 32 de la loi de finances pour 2025 l'avait voté — mais la mesure a été suspendue en février 2025, puis purement et simplement abrogée par la loi n° 2025-1044 du 3 novembre 2025, dite loi Midy. Une seconde tentative, un seuil unique à 37 500 € inscrit à l'article 25 du projet de loi de finances pour 2026, a été rejetée par le Sénat et n'a pas été reprise. Le seuil unique n'a donc jamais été appliqué un seul jour.
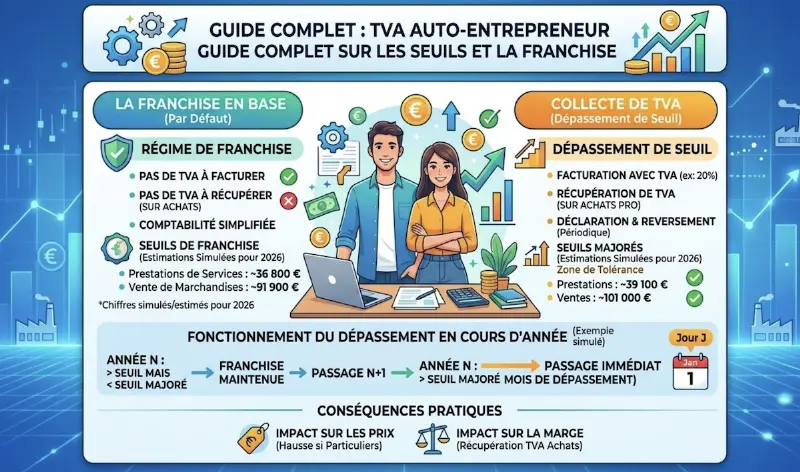
Pour 2026, l'horizon s'éclaircit : le cadre fiscal reste stable, offrant aux auto-entrepreneurs la visibilité nécessaire pour piloter leur activité. Mais attention, cette stabilité s'accompagne d'une rigueur accrue. La franchise en base de TVA n'est pas un acquis définitif, mais un équilibre fragile entre simplicité administrative et plafonds de chiffre d'affaires.
La franchise en base : Un moteur à deux temps
Les Avantages
Simplicité absolue : Vous êtes dispensé de collecter la TVA pour l'État. Pas de déclarations mensuelles ou trimestrielles chronophages.
Prix compétitifs : En facturant en "Hors Taxes", vous affichez des tarifs jusqu'à 20% moins chers pour vos clients particuliers (B2C).
Les Inconvénients
TVA "perdue" : Vous payez la TVA sur tous vos achats (ordinateur, logiciels, loyer) sans jamais pouvoir la récupérer.
Plafonds stricts : Votre croissance est surveillée de près par le fisc. Un euro de trop peut faire basculer votre modèle économique.
Les Plafonds de Référence en 2026
Visualisez vos limites de chiffre d'affaires selon votre activité.
Trois professions ont leurs propres seuils
Le I bis de l'article 293 B réserve un régime distinct aux avocats, aux auteurs d'œuvres de l'esprit et aux artistes-interprètes, pour les revenus tirés de leur activité réglementée ou de la cession de leurs droits : seuil de base de 50 000 € et seuil majoré de 55 000 €, au lieu de 37 500 € et 41 250 €.
Ce régime ne couvre que l'activité spécifique. Un auteur qui facture aussi des prestations de conseil relève, pour cette part, du seuil de droit commun de 37 500 € — avec un second plafond à surveiller en parallèle.
L'écueil du lancement : Le seuil "Prorata Temporis"
C'est l'erreur de débutant la plus coûteuse. Si vous créez votre entreprise en cours d'année, votre plafond de TVA est réduit mathématiquement en fonction du nombre de jours restants jusqu'au 31 décembre.
(Prestation de services)
Exemple concret : Création au 1er juillet
Si vous commencez votre activité le 1er juillet 2026, il reste exactement 184 jours dans l'année. Votre plafond de franchise ne sera pas de 37 500 €, mais de :
Conséquence : Si vous encaissez 20 000 € entre juillet et décembre, vous perdrez votre franchise de TVA dès le 1er janvier suivant, même si vous n'avez pas atteint les 37 500 €.
Anticipez votre passage à la TVA avec nos simulateurs gratuits.
Le franchissement des seuils : un mécanisme désormais sans filet
Si la loi Midy a préservé les montants des plafonds, elle n'a pas rétabli l'ancienne "tolérance de deux ans". Depuis 2025, le régime est devenu binaire : soit vous êtes protégé par la franchise, soit vous basculez dans le monde de la TVA. Pour l'auto-entrepreneur, la surveillance du chiffre d'affaires n'est plus une option comptable, c'est une nécessité de survie économique.
Le dépassement "différé"
Vous avez franchi le seuil de base (ex: 37 500 €) mais restez sous le seuil majoré ? Bonne nouvelle : vous conservez votre franchise jusqu'au 31 décembre de l'année en cours.
Le passage au régime réel de TVA ne s'appliquera qu'au 1er janvier de l'année suivante.
Le franchissement "immédiat"
Si votre chiffre d'affaires de l'année en cours dépasse le seuil majoré (41 250 € en services, 93 500 € en ventes), la franchise cesse de s'appliquer pour les opérations intervenant à compter de la date du dépassement. C'est la lettre du II de l'article 293 B du CGI.
Bonne nouvelle : il n'y a rien à refaire en arrière. La facture qui fait franchir le seuil est la première à porter la TVA ; celles émises avant, dans le même mois, restent en franchise.
Simulateur : Suis-je assujetti à la TVA ?
Entrez vos chiffres pour obtenir un diagnostic immédiat basé sur les règles 2026.
Remplissez le formulaire pour voir votre statut.
La rétroactivité n'existe plus : ce qui a changé en 2025
Beaucoup de contenus en ligne — et beaucoup de forums — décrivent encore l'ancienne règle : dépasser le seuil majoré le 25 du mois rendait la TVA exigible sur toutes les ventes depuis le 1er. Il fallait alors rappeler ses clients et réémettre les factures du mois. Ce n'est plus le droit applicable. Depuis la transposition de la directive (UE) 2020/285, le II de l'article 293 B retient la date du dépassement : la facture qui franchit le seuil est la première taxée, les précédentes ne sont pas rectifiées.
Le vrai enjeu s'est déplacé : il n'est plus dans le rattrapage du mois écoulé, mais dans la bascule de vos prix. Si votre clientèle est composée de particuliers, vous ne pourrez pas ajouter 20 % à vos tarifs du jour au lendemain sans les perdre. Absorber la taxe revient à amputer votre marge de 16,7 % (20/120). C'est cet arbitrage-là qui se prépare à l'avance, pas la réfection de factures.
Facturation 2026 : le nouveau formalisme et le saut numérique
Si vous bénéficiez de la franchise, vous ne collectez pas de taxe, mais vous n'êtes pas pour autant dispensé de rigueur. Au contraire, l'administration fiscale renforce ses exigences. En 2026, une facture d'auto-entrepreneur ne se contente plus de la célèbre mention "TVA non applicable". Elle devient un document de données structurées prêt pour la révolution numérique.
La mention historique et les 4 nouveaux piliers
La mention « TVA non applicable, article 293 B du CGI » reste le socle de votre facturation. Elle justifie légalement pourquoi vous ne faites pas apparaître de taux de taxe. Elle reste valable jusqu'au 31 décembre 2026 — voir plus bas, elle change de référence. À cette mention s'ajoutent quatre nouvelles données, portées par la réforme de la facturation électronique. Pour un micro-entrepreneur, elles ne s'imposent qu'avec l'obligation d'émission, soit au 1er septembre 2027 — mais autant paramétrer son outil de facturation dès maintenant :
- Le numéro SIREN de votre client : Indispensable pour l'identification B2B.
- L'adresse de livraison : Si elle diffère de l'adresse de facturation.
- La catégorie de l'opération : Préciser s'il s'agit d'une vente de biens ou d'une prestation de services.
- L'option pour le paiement d'après les débits : à porter sur la facture lorsque le vendeur l'a exercée. Sans objet tant que vous êtes en franchise.
SIRET : 123 456 789 00012
Paris, France
ENTREPRISE CIBLE
SIREN : 987 654 321
Catégorie : Prestation de services
| Désignation | Total HT |
|---|---|
| Conseil Stratégique | 850,00 € |
TVA non applicable, art. 293 B du CGI.
Facture électronique : la première marche est franchie
Depuis le 1er septembre 2026, toute entreprise assujettie à la TVA — micro-entrepreneurs en franchise compris — doit être en mesure de recevoir des factures électroniques via une plateforme agréée. Concrètement : il faut s'être raccordé à une plateforme de dématérialisation partenaire et avoir renseigné son annuaire, faute de quoi vos fournisseurs ne peuvent plus vous adresser leurs factures.
1er septembre 2026 — fait
Obligation de réception pour toutes les entreprises. Obligation d'émission pour les grandes entreprises et les ETI.
1er septembre 2027 — à préparer
Obligation d'émission pour les PME, TPE et micro-entrepreneurs. C'est à cette date que vos factures devront partir en format structuré, et porter les quatre nouvelles mentions.
Votre mention de facturation va changer de code
C'est passé inaperçu et cela concerne pourtant chaque facture émise en franchise. L'ordonnance n° 2025-1247 du 17 décembre 2025 transfère l'ensemble des règles de TVA du code général des impôts vers le code des impositions sur les biens et services (CIBS). Une recodification à droit constant : aucun changement de fond, ni sur les seuils, ni sur les conditions.
L'entrée en vigueur, d'abord fixée au 1er septembre 2026, a été reportée au 1er janvier 2027 par l'ordonnance n° 2026-671 du 27 juillet 2026. À cette date, la mention à porter devient « TVA non applicable, article L. 233-3 du CIBS ». L'ancienne formule reste admise pendant la transition, jusqu'au 30 juin 2028.
Ce passage au numérique n'est pas qu'une contrainte. Pour l'auto-entrepreneur, c'est l'assurance d'une meilleure traçabilité et, à terme, d'un pré-remplissage facilité des déclarations de chiffre d'affaires. L'administration pourra en effet croiser les données de facturation en temps réel pour vérifier le respect des seuils de franchise.
L'horizon international et l'arbitrage : piloter sa rentabilité
La franchise en base de TVA ne s'arrête pas aux frontières de l'Hexagone. En 2026, de nouvelles opportunités européennes s'ouvrent aux micro-entrepreneurs, mais elles s'accompagnent de subtilités fiscales qui, mal maîtrisées, peuvent transformer une collaboration internationale en gouffre financier.
Le piège de l'autoliquidation
Vous achetez des publicités sur Meta ou Google, ou des logiciels en SaaS basés en Irlande ? Même en franchise, vous devez payer la TVA française (20 %) sur ces achats.
- Demande de numéro de TVA intracommunautaire obligatoire.
- Déclaration et paiement de la taxe via le formulaire CA3.
- Aucune déduction possible : c'est un coût direct pour vous.
La Franchise Européenne 2026
Ouvert depuis le 1er janvier 2025 par la directive (UE) 2020/285, le régime transfrontalier permet de vendre dans un autre État membre en franchise de TVA locale, sans s'y immatriculer. Il faut le demander : l'administration délivre un numéro individuel suffixé EX, et une déclaration trimestrielle du chiffre d'affaires réalisé dans l'Union est due.
Double condition : chiffre d'affaires annuel dans l'ensemble de l'Union inférieur à 100 000 €, et respect du seuil national de l'État où vous vendez — qui n'est pas le seuil français.
Faut-il opter volontairement pour la TVA ?
Le passage à la TVA n'est pas toujours une mauvaise nouvelle. Tout dépend de la nature de votre clientèle et de vos investissements.
| Scénario | Impact sur vos prix | Votre Rentabilité |
|---|---|---|
| Clientèle Particuliers (B2C) | + 20 % (Hausse perçue) | Risque de perte de clients ou érosion de votre marge de 16,6 % pour rester compétitif. |
| Clientèle Entreprises (B2B) | Optimisée : vous déduisez la TVA sur vos propres achats (matériel, loyer) sans impacter le coût final pour vos clients. |
Alerte Vigilance URSSAF
Une fois assujetti à la TVA, vous devez impérativement déclarer votre Chiffre d'Affaires HORS TAXES (HT) à l'Urssaf. Si vous déclarez le montant TTC, vous paierez des cotisations sociales sur de la TVA que vous devez reverser à l'État. C'est une perte nette immédiate de 20 % de votre revenu !
L'ère de l'auto-entrepreneur gestionnaire
En 2026, la simplicité historique du statut de micro-entrepreneur s'efface au profit d'une gestion plus structurée. Entre la surveillance binaire des seuils, l'arrivée de la facturation électronique et les opportunités européennes, l'indépendant doit désormais porter une casquette de gestionnaire fiscal averti.
La clé du succès ? L'anticipation. Ne subissez pas le passage à la TVA le jour où vous franchissez les 37 500 € ou 85 000 €. Intégrez-le dès aujourd'hui dans votre stratégie de prix et vos outils de pilotage.
Pour aller plus loin
Votre statut et vos plafonds
- Simulateur de TVA pour indépendants — le diagnostic chiffré, seuils 2026 intégrés
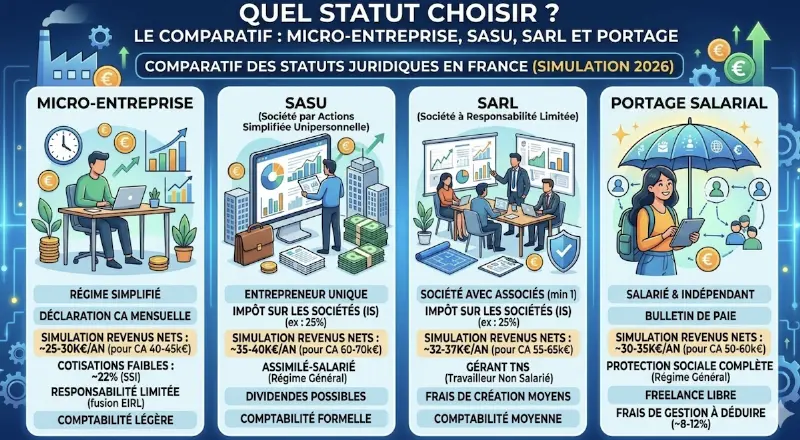
- Micro, SASU, SARL ou portage : quel statut choisir
- Auto-entrepreneur 2026 : ce qui change sur vos cotisations
- À quoi servent vos cotisations URSSAF
Piloter sa rentabilité
- Calculateur de TJM et de revenu net — pour intégrer la bascule TVA dans vos tarifs
- Ventilation URSSAF de votre chiffre d'affaires
- Le portage salarial, une alternative au plafond
- Cumuler un CDI et une micro-entreprise
- ARE et auto-entreprise : ce que vous toucherez
- Tous les outils du portail freelance
Prêt pour 2026 ?
Utilisez nos outils gratuits pour sécuriser votre statut et simuler vos revenus nets.
Outils 100% gratuits mis à jour avec les seuils de la Loi de Finances 2026.