Entreprendre en 2026 : Le grand virage de l'indépendance
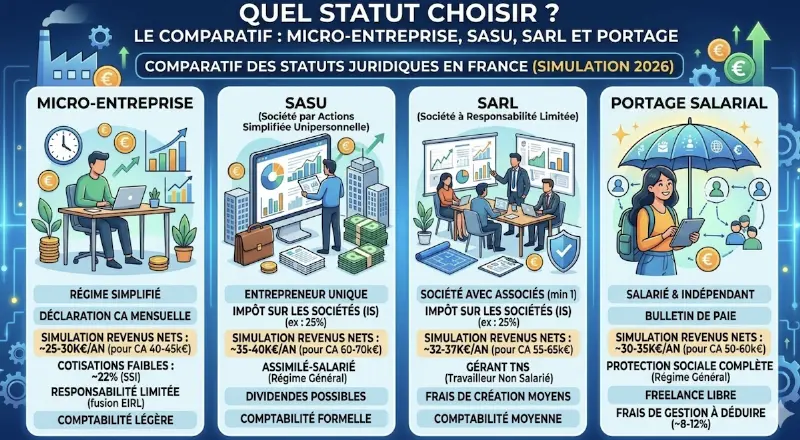
Quatre structures, quatre logiques. La micro-entreprise ne déduit aucun frais mais ne coûte rien tant qu'on n'encaisse rien. L'EURL déduit les frais réels et cotise en travailleur non salarié. La SASU coûte davantage en cotisations mais donne une fiche de paie et une protection d'assimilé-salarié. Le portage salarial supprime la création d'entreprise et ouvre l'assurance chômage, au prix d'une commission de gestion.
Trois échéances de 2026 changent l'arbitrage : la hausse du prélèvement forfaitaire unique à 31,4 % au 1er janvier, le passage de l'ACRE de 50 % à 25 % au 1er juillet, et l'entrée en vigueur de la réception obligatoire des factures électroniques au 1er septembre. Cette page les remet à leur place : ce sont des paramètres de la décision, pas la décision.
La Micro-entreprise en 2026 : Un régime simplifié sous surveillance
Longtemps perçue comme un statut de transition, la micro-entreprise s'est imposée en 2026 comme une structure pérenne pour une vaste catégorie de freelances. Sa promesse reste la même : une simplicité administrative totale où l'on ne paie que si l'on encaisse. Cependant, cette architecture fiscale impose une analyse de rentabilité rigoureuse, car l'absence de déduction des frais réels peut devenir un piège pour les activités à forte croissance.
Dynamique des seuils : Ce qui change en 2026
L'année 2026 marque l'entrée en vigueur d'une revalorisation des plafonds de chiffre d'affaires. Cette mise à jour est cruciale pour éviter le basculement involontaire vers le régime réel.
| Nature de l'activité | Seuil CAHT 2026 | Ancien seuil |
|---|---|---|
| Vente de marchandises | 203 100 € | 188 700 € |
| Prestations de services (BNC/BIC) | 83 600 € | 77 700 € |
Attention : Ces seuils sont proratisés la première année. Une création au 1er mai 2026 impose un plafond ajusté au temps restant !
La franchise de TVA : Le seuil de vigilance
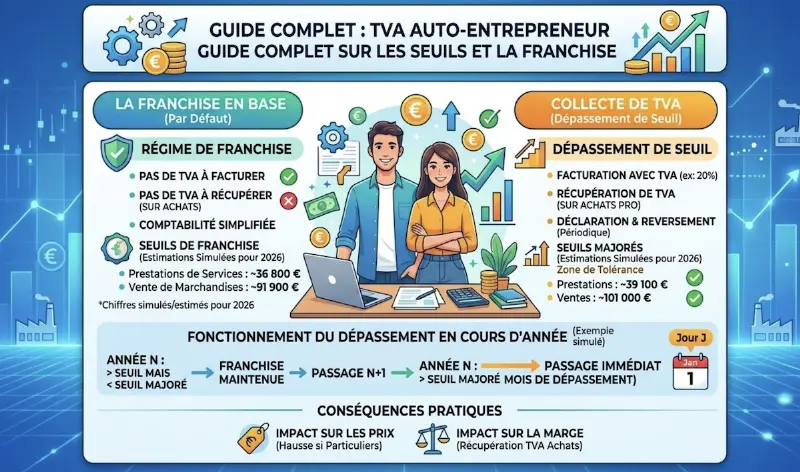
C'est souvent ici que le bât blesse. En 2026, les seuils de franchise de TVA restent distincts des plafonds de chiffre d'affaires. Dès que vous dépassez 37 500 € (pour les services), vous devenez collecteur pour l'État. Pour un consultant travaillant avec des particuliers (B2C), cela signifie une augmentation brutale de ses tarifs de 20%, ou une baisse équivalente de sa marge. Le mécanisme complet — seuil majoré, date exacte de sortie de franchise, première année au prorata — est détaillé dans notre guide du seuil de TVA de l'auto-entrepreneur.
L'Essentiel de la Micro-entreprise
- Cotisations sociales 2026 : 12,3 % du chiffre d'affaires en vente, 21,2 % en prestations de services BIC, 25,6 % en libéral BNC hors Cipav
- Comptabilité : zéro bilan, un simple livre des recettes
- Frais : aucune déduction possible (loyer, matériel, logiciels, sous-traitance)
- ACRE ramenée de 50 % à 25 % pour les créations à compter du 1er juillet 2026
La réforme de l'ACRE : Un timing serré
Le décret n° 2026-69 du 6 février 2026 ramène l'exonération ACRE de 50 % à 25 %. Pour les micro-entreprises, la bascule intervient au 1er juillet 2026 : une immatriculation antérieure conserve 50 % sur ses douze premiers mois, une création postérieure passe à 25 %. Pour les autres formes juridiques — entreprise individuelle au réel, EURL, SASU — le nouveau taux s'applique déjà depuis le 1er janvier 2026. Attention aussi à la démarche : la demande se dépose auprès de l'URSSAF au plus tard le 60e jour suivant l'ouverture de l'activité, faute de quoi rien n'est exonéré.
L'arbitrage sociétal : Le duel entre SASU et EURL en 2026
Dès lors que votre chiffre d'affaires franchit la barre des 50 000 € ou que vos frais de fonctionnement (location de bureaux, sous-traitance, leasing) deviennent significatifs, la question du passage en société devient inévitable. En 2026, le choix entre la SASU et l'EURL ne repose plus sur la protection du patrimoine — toutes deux étant protectrices — mais sur une stratégie de rémunération et de protection sociale radicalement différente.
Simulateur : quel revenu net dans votre poche ?
Un ordre de grandeur, avant impôt sur le revenu, à partir de votre TJM et de vos frais. Les hypothèses de cotisations sont affichées sous le graphique.
Chiffre d'Affaires estimé :
100 000 €Hypothèses retenues : micro-entreprise, cotisations au taux légal 2026 appliqué au chiffre d'affaires, sans déduction des frais ; EURL, 45 % de charges sociales sur le net versé ; SASU, 82 % ; portage salarial, 49 % du chiffre d'affaires restitués en net après commission de gestion et cotisations. Ces trois derniers ratios sont des moyennes de place, retenues pour comparer des ordres de grandeur : ils varient selon la rémunération, la convention et la société de portage. Aucun de ces montants n'intègre l'impôt sur le revenu.
La SASU : Le confort du salarié
Le président de SASU est un assimilé-salarié : il a une fiche de paie et la protection sociale du régime général, retraite Agirc-Arrco comprise. Une exception de taille : il ne cotise pas à l'assurance chômage et n'ouvre donc aucun droit à l'ARE au titre de son mandat.
- Un bulletin de salaire, que banques et bailleurs savent lire
- Dividendes hors cotisations sociales, soumis au prélèvement forfaitaire unique
- Le coût social le plus élevé des quatre statuts : la rémunération du président supporte les cotisations salariales et patronales du régime général
L'EURL : L'efficience fiscale
Le gérant majoritaire d'EURL est un travailleur non salarié. À rémunération égale, ses cotisations sont nettement inférieures à celles d'un président de SASU — en contrepartie d'une protection sociale plus légère, en particulier sur la retraite complémentaire et les indemnités journalières.
- Un coût social sensiblement plus faible qu'en SASU pour un même net versé
- Déduction des frais réels et amortissements, comme toute société à l'IS
- La part de dividendes qui dépasse 10 % du capital social, des primes d'émission et des sommes en compte courant est soumise aux cotisations sociales TNS
Le prélèvement forfaitaire unique est passé à 31,4 % au 1er janvier 2026
Le PFU, ou « flat tax », qui s'applique par défaut aux dividendes, est passé de 30 % à 31,4 %. La part d'impôt sur le revenu reste à 12,8 % ; ce sont les prélèvements sociaux sur les revenus du capital qui passent de 17,2 % à 18,6 %. Sur 10 000 € de dividendes, cela représente 140 € de plus qu'en 2025.
Portage Salarial et Révolutions 2026 : Vers la fin de la gestion solitaire ?
Alors que les structures classiques imposent une rigueur de gestion de plus en plus lourde, une option hybride connaît une croissance soutenue en 2026 : le Portage Salarial. Pour l'expert IT ou le consultant senior, ce modèle permet de concilier la liberté de l'indépendant avec le filet de sécurité du salarié. Mais 2026, c'est aussi l'année d'une mutation administrative sans précédent qui touchera chaque professionnel, quel que soit son statut.
Le Portage : La sérénité a un prix
En portage, vous ne créez pas d'entreprise. Vous signez un contrat de travail avec une société de portage qui facture vos clients. En 2026, ce modèle est devenu le refuge de ceux qui souhaitent déléguer 100% de leur administration.
Le portage ne se compare pas seulement à la SASU ou à l’EURL : la vraie hésitation, pour la plupart des indépendants, se joue face à la micro-entreprise. Le détail chiffré — coût réel, minima de la convention collective, déduction des frais professionnels et possibilité de cumuler les deux — est dans le comparatif portage salarial ou auto-entrepreneur.
Les piliers de la sécurité
- Chômage complet : Vous cotisez à France Travail et conservez vos droits ARE.
- Retraite Cadre : Accès au régime Agirc-Arrco, bien plus généreux que celui des indépendants.
- Zéro URSSAF : La société de portage gère tout, de la TVA aux déclarations sociales.
Ce qui se soustrait au chiffre d'affaires
- La commission de gestion de la société de portage, négociée au contrat et généralement exprimée en pourcentage du chiffre d'affaires HT.
- Les cotisations patronales puis salariales du régime général, assurance chômage et retraite Agirc-Arrco comprises.
- Une réserve financière et, selon les contrats, une provision de congés payés.
- Restent déductibles les frais professionnels justifiés, ce que la micro-entreprise ne permet pas.
Les taux de rétrocession annoncés sur le marché varient d'une société à l'autre et selon le niveau de facturation : plutôt que de retenir une moyenne, faites tourner le calcul sur vos propres chiffres.
Simulateur de portage salarialFacturation électronique : recevoir en 2026, émettre en 2027
Au 1er septembre 2026, toutes les entreprises établies en France et assujetties à la TVA doivent être en capacité de recevoir une facture électronique, micro-entrepreneurs compris. Les factures transitent par une plateforme agréée, ou par une solution qui y est raccordée.
L'obligation d'émettre est échelonnée : au 1er septembre 2026 pour les grandes entreprises et les ETI, au 1er septembre 2027 pour les PME et les micro-entreprises. Cette échéance ne dépend pas du statut choisi : elle s'impose à la micro-entreprise comme à la SASU.
Retraite et Prévoyance : Le coût de l'avenir
C'est la variable que l'on découvre trop tard. À revenu identique, un travailleur non salarié (micro, EURL) et un assimilé-salarié (SASU, portage) n'accumulent pas les mêmes droits : le second cotise à l'Agirc-Arrco et à l'assurance chômage lorsqu'il est en portage, le premier relève du régime complémentaire des indépendants. L'écart de pension dépend du niveau de revenu et de la durée, et aucun ratio unique ne le résume — il se calcule.
| Indicateur Retraite 2026 | TNS (EURL / Micro) | Salarié (SASU / Portage) |
|---|---|---|
| Régime de retraite complémentaire | Régime complémentaire des indépendants (RCI), piloté par l'Assurance retraite | Agirc-Arrco, avec les tranches 1 et 2 des salariés |
| Assurance chômage | Aucune au titre de l'activité (dispositif ATI mis à part) | Aucune pour le président de SASU ; oui en portage salarial, qui est un contrat de travail |
| Indemnités journalières | Calculées sur le revenu professionnel moyen, avec un seuil minimal d'ouverture | Calculées sur le salaire brut, selon les règles du régime général |
En 2026, l'indépendant ne choisit plus seulement un taux d'imposition, mais un véritable modèle de vie. Entre la liberté totale mais "à risque" de l'EURL et le confort protecteur du Portage, le curseur se déplace selon vos priorités : temps de gestion vs sécurité financière.
Synthèse et guide de choix : Vers quelle structure s'orienter ?
Le choix du statut juridique en 2026 n'est plus une décision irrévocable, mais une étape évolutive de votre parcours entrepreneurial. Il est fréquent de débuter en micro-entreprise pour tester son marché, de basculer en EURL lors d'une phase de croissance, puis de transformer sa société en SASU lors d'une phase de maturité ou d'investissement.
Aide à la décision : Trouvez votre statut en 30 secondes
Répondez à quelques questions pour identifier la structure la plus adaptée à vos besoins.
Chargement du test...
Statut recommandé : SASU
À chaque profil son statut idéal
Le Débutant
Revenus < 40k€. Priorité à la simplicité administrative et aux coûts nuls.
Micro-entreprise
L'Expert IT
Revenus > 70k€. Besoin d'optimiser le net immédiat et de déduire des frais.
EURL (TNS)
Le Prudent
Besoin de protection maximale (chômage, retraite) et zéro paperasse.
Portage Salarial
Le Créateur ARE
Souhaite cumuler ses allocations chômage à 100% avec son activité.
SASU (Sans salaire)
Conclusion
Aucun de ces quatre statuts n'est meilleur que les autres dans l'absolu : ils répondent à des contraintes différentes. Trois questions suffisent le plus souvent à trancher. Vos frais professionnels dépassent-ils l'abattement forfaitaire de la micro ? Avez-vous besoin d'une assurance chômage, que seul le portage salarial procure ? Votre priorité va-t-elle au net immédiat, ce qui pousse vers l'EURL, ou à la protection sociale, ce qui pousse vers la SASU et le portage ?
Le choix n'est pas définitif. Beaucoup commencent en micro-entreprise pour tester un marché, basculent en société quand les frais ou le plafond l'imposent, et reviennent parfois au portage pour une mission longue. Ce qu'il faut éviter, c'est de changer de statut sans avoir chiffré l'année suivante.
Pour chiffrer votre cas
- Salarié ou freelance : le comparatif chiffré — ce que vous gagnez réellement de part et d'autre.
- Du TJM au revenu net — convertir un taux journalier en revenu disponible.
- Ventilation des cotisations URSSAF — le montant dû, ligne par ligne.
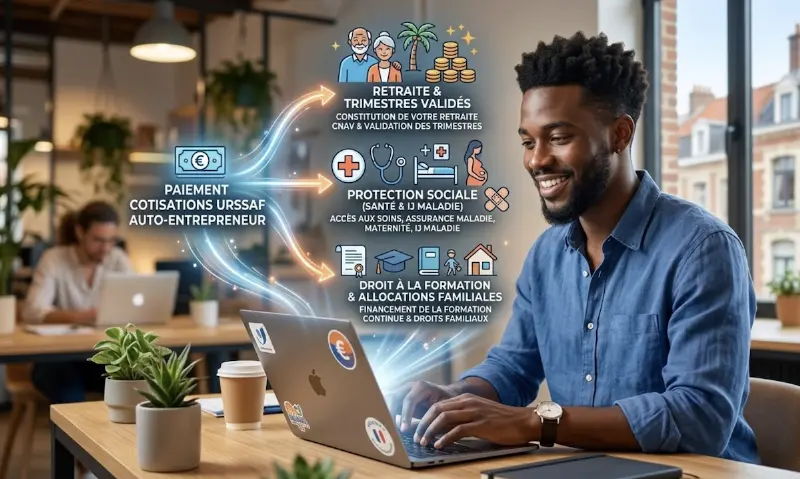
- À quoi servent vos cotisations — la clé de répartition officielle et les droits ouverts.
- Le seuil de TVA de l'auto-entrepreneur — franchise, seuil majoré et sortie de franchise.
Sources
- Taux de cotisations et plafonds du régime micro : décret n° 2025-943 du 8 septembre 2025 (articles D. 613-4 et D. 613-6 du code de la sécurité sociale) — Légifrance.
- ACRE ramenée à 25 % : décret n° 2026-69 du 6 février 2026 et fiche « Acre : du changement pour le dispositif d'aide » — entreprendre.service-public.gouv.fr.
- Prélèvement forfaitaire unique porté à 31,4 % au 1er janvier 2026, prélèvements sociaux sur les revenus du capital à 18,6 % — entreprendre.service-public.gouv.fr et impots.gouv.fr.
- Calendrier de la facturation électronique (réception au 1er septembre 2026, émission des PME et micro-entreprises au 1er septembre 2027) — entreprendre.service-public.gouv.fr.
- Plafonds du régime micro et franchise de TVA 2026 — impots.gouv.fr.
- Portage salarial : articles L. 1254-1 et suivants du code du travail — Légifrance, et notre page sur l'article L1254-1.
Sécurisez votre parcours d'indépendant
La fiscalité n'est qu'une étape. Pour piloter sereinement votre micro-entreprise en 2026, rejoignez notre espace dédié et accédez à l'ensemble de nos ressources exclusives.
Plateforme mise à jour pour les nouvelles normes de facturation 2026.