En 2026, la prime de partage de la valeur (PPV), familièrement appelée « prime Macron », n'est plus un dispositif d'urgence : c'est un outil structurel de redistribution que les industriels arbitrent contre l'intéressement. Cette page prend le point de vue de l'employeur en usine : périmètre des bénéficiaires, critères de modulation autorisés en atelier, coût réel après effet sur la réduction générale de cotisations, choix entre décision unilatérale et accord, et déclaration en DSN.
De la gestion de crise à la pérennité
Née fin 2018 sous le nom de PEPA (Prime Exceptionnelle de Pouvoir d'Achat) pour répondre à des tensions sociales, la prime a radicalement muté. La loi du 29 novembre 2023, transposant l'accord national interprofessionnel (ANI), l'a transformée en un mécanisme pérenne intégré aux politiques de rémunération globale.
Pour les employeurs industriels, 2026 marque une étape charnière : c'est la dernière année du régime de faveur pour les entreprises de moins de 50 salariés. Désormais, la PPV ne sert plus seulement à éteindre des incendies sociaux, mais à partager la valeur créée par l'outil productif de manière réactive.
Un dispositif de masse
28,7 %
des salariés du privé non agricole ont perçu une PPV en 2023, soit 5,6 millions de personnes, pour 901 € brut en moyenne et environ 5,3 milliards d'euros versés. En 2022 : 20 % des salariés et 4,4 milliards. Source : Dares, La prime de partage de la valeur en 2023.
Le périmètre d'application en usine
L'éligibilité à la PPV en 2026 concerne la quasi-totalité des acteurs du monde productif, avec des obligations renforcées pour les structures de taille intermédiaire.
Entreprises de 11 à 49 salariés
L'expérimentation de 5 ans impose désormais à ces sociétés, dès lors qu'elles réalisent un bénéfice net récurrent, de mettre en place un dispositif de partage (PPV, intéressement ou participation). La PPV est souvent privilégiée pour sa simplicité juridique.
Salariés Intérimaires
Rouage essentiel de la production industrielle, l'intérimaire doit bénéficier de la prime si l'entreprise utilisatrice en verse une à ses salariés. L'entreprise de travail temporaire (ETT) assure le versement pour garantir une stricte équité de traitement.
Diffusion de la PPV dans le privé (2022-2023)
Montants et plafonds : Entre droit commun et bonus
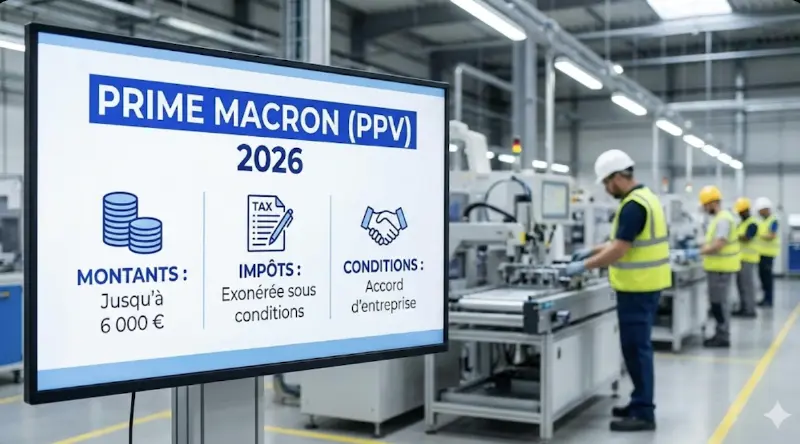
Le montant de la PPV est, par principe, librement fixé par l'employeur ou par accord collectif. Toutefois, l'avantage fiscal est strictement encadré par deux plafonds annuels qui définissent le "point d'équilibre" financier pour l'entreprise.
Le Plafond de Droit Commun
C'est la limite d'exonération de base applicable à toutes les entreprises industrielles, sans condition de mise en place d'autres dispositifs.
- Par année civile
- Par bénéficiaire
Le Plafond Majoré
Accessible uniquement si l'entreprise dispose d'un accord d'intéressement (ou, pour les entreprises de moins de 50 salariés, de participation volontaire).
- Levier de partage renforcé
- Idéal pour les secteurs à forte valeur ajoutée
L'innovation 2024-2026 : Le versement multiple
Désormais, la loi autorise le versement de deux primes par an. Cette souplesse permet aux usines de scinder la gratification : une prime liée aux résultats du premier semestre et une seconde en fin d'exercice. Attention toutefois : le cumul des deux primes ne doit pas dépasser le plafond annuel (3 000 € ou 6 000 €).
Ce que disent les données publiques
Les statistiques officielles disponibles portent sur l'ensemble du secteur privé, sans ventilation publiée par branche industrielle. Voici les repères solides, à préférer aux moyennes sectorielles qui circulent sans source.
Sources : Dares, « La prime de partage de la valeur » ; Urssaf, données ouvertes PPV.
Modulation en atelier : Les 5 critères légaux
L'un des atouts majeurs de la PPV réside dans sa capacité à s'adapter à la réalité du terrain. L'employeur peut moduler le montant de la prime entre les salariés, mais il doit impérativement s'appuyer sur l'un (ou plusieurs) des critères suivants :
| Critère de modulation | Application en industrie |
|---|---|
| Rémunération | Permet de favoriser le pouvoir d'achat des premiers niveaux de qualification (opérateurs). |
| Classification | Basée sur la grille conventionnelle (ex: Ouvriers, Techniciens, Cadres). |
| Ancienneté | Valorise la fidélité des collaborateurs et l'expertise acquise au poste. |
| Durée de présence | Proratisation selon le temps passé dans l'usine (attention : congés maternité/paternité assimilés à du temps de présence). |
| Temps de travail | Ajustement pour les salariés à temps partiel par rapport au temps plein. |
Le piège de la performance individuelle
Attention cruciale : Contrairement à une prime de production ou de rendement, la PPV ne peut en aucun cas être modulée selon des critères de performance individuelle ou de qualité du travail. Un tel usage entraînerait une requalification immédiate en salaire, avec perte totale des exonérations sociales et fiscales.
Fiscalité 2026 : Le pivot des 50 salariés
L'année 2026 est une année "frontière". C'est l'ultime exercice durant lequel les petites structures bénéficient encore d'un régime de faveur renforcé. Pour les plus grandes usines, la stratégie repose désormais sur le couplage avec l'épargne salariale pour neutraliser l'impôt.
Le Régime de Faveur (PME < 50)
C'est le scénario idéal pour maximiser le pouvoir d'achat en production. Jusqu'au 31 décembre 2026, si le salarié a perçu, sur les douze mois précédant le versement, une rémunération inférieure à trois fois la valeur annuelle du SMIC (soit environ 67 200 € avec le SMIC en vigueur depuis le 1er juin 2026), l'exonération est totale.
-
Cotisations Sociales : Exonération Totale
-
CSG / CRDS : Exonération (Entreprises < 50)
-
Impôt sur le Revenu : Exonération Totale
Le Régime de Droit Commun
Pour les cadres, ingénieurs ou salariés de grandes usines (>= 50 salariés), la prime est soumise à la fiscalité classique, sauf placement spécifique.
-
Cotisations Sociales : Exonération Totale
-
CSG / CRDS : 9.7% appliqués
-
Impôt sur le Revenu : Imposable (sauf si PEE)
Le Forfait Social
Pour les entreprises de 250 salariés et plus, un forfait social de 20 % s'applique sur la prime (déclaré au CTP 012), augmentant le coût total pour l'employeur. En dessous de 250 salariés, pas de forfait social sur la PPV.
Le levier du PEE / PER
Depuis le 1er juillet 2024 (décret n° 2024-644 du 29 juin 2024), le salarié peut affecter tout ou partie de sa PPV à un plan d'épargne salariale ou d'épargne retraite. L'avantage est majeur : la somme est alors exonérée d'impôt sur le revenu, même si le salarié dépasse le seuil des 3 SMIC ou travaille dans une grande entreprise. L'employeur doit l'informer de cette possibilité et du délai pour se décider. Attention : placée ou non, la prime reste intégrée à l'assiette de la RGDU.
Paramètres de référence 2026
SMIC en vigueur depuis le 1er juin 2026 ; plafond annuel de la Sécurité sociale fixé par l'arrêté du 22 décembre 2025.
Le coût caché : L'impact sur la réduction générale (RGDU)
C'est le paradoxe technique que tout DAF industriel doit intégrer en 2026 : si la PPV est exonérée de cotisations patronales directes, elle entre désormais dans l'assiette de calcul de la Réduction Générale Dégressive Unifiée (ex-réduction Fillon).
L'effet "Trappe à bas salaires"
Depuis le 1er janvier 2026, la réduction générale dégressive unique absorbe les anciens taux réduits de maladie et d'allocations familiales : son coefficient maximal est de 0,3973 pour les employeurs de moins de 50 salariés et de 0,4013 à partir de 50 salariés, il décroît jusqu'à un point de sortie fixé à 3 SMIC et ne descend pas sous un plancher de 2 % (décret n° 2025-887 du 4 septembre 2025). En intégrant la PPV dans la rémunération brute annuelle, l'employeur augmente le salaire de référence : le coefficient baisse, et les cotisations patronales dues sur le salaire de base augmentent.
Pour un salarié rémunéré au voisinage du SMIC, l'ampleur de la perte d'allègements dépend du coefficient de réduction propre à l'entreprise et peut représenter une fraction significative de la prime versée : le calcul doit être fait au cas par cas, avec le simulateur ci-dessous. Le coût réel pour l'usine est donc supérieur au montant versé, parfois nettement.
L'intéressement reste plus compétitif car il est exclu de cette assiette RGDU.
Simulateur de Coût Employeur & Net Salarié 2026
Estimez l'efficacité réelle de votre versement selon votre configuration.
Chimie, Métallurgie, Agro : Des stratégies divergentes
L'application de la PPV en 2026 ne se fait pas de la même manière selon les contraintes de branche. Chaque secteur ajuste son curseur entre primes immédiates et dispositifs de long terme.
Industries Chimiques
La PPV y est utilisée comme complément ponctuel de pouvoir d'achat, sans alourdir les grilles conventionnelles, qui restent négociées séparément au niveau de la branche.
Vérifier la grille de branche en vigueurMétallurgie
L'effet de la PPV sur la réduction générale de cotisations pèse particulièrement dans les usines à forte proportion de salaires proches du SMIC. L'intéressement, exclu de cette assiette, y devient souvent l'option la plus neutre financièrement, au prix d'un formalisme plus lourd.
Agroalimentaire
L'enjeu est l'attractivité sur des postes en tension. La PPV peut bénéficier aux apprentis et alternants, qui sont des salariés à part entière et entrent donc dans le champ des bénéficiaires, sous réserve des critères d'attribution retenus.
Sécuriser le versement : DUE ou Accord ?
Pour mettre en place la PPV, l'employeur a deux voies :
- La Décision Unilatérale (DUE) : Rapide, elle nécessite la consultation simple du CSE.
- L'Accord d'Entreprise : Plus lourd, mais offre une sécurité juridique maximale et une meilleure adhésion des partenaires sociaux.
Dépôt obligatoire sur TéléAccords (DREETS)
| Déclaration DSN 2026 | Code CTP | Usage |
|---|---|---|
| Montant de la prime (agrégé) | CTP 510 | CTP à 0 %, assiette qualifiée « autre » (920) : sans incidence sur les cotisations dues |
| CSG-CRDS due sur la prime | CTP 260 | Quand la prime n'est pas exonérée de CSG-CRDS (entreprise de 50 salariés et plus, ou salarié au-delà de 3 SMIC) |
| Forfait social 20 % | CTP 012 | Entreprises de 250 salariés et plus |
| Bloc nominatif | 904 | Type de prime « 904 – Prime de partage de la valeur » dans le bloc S21.G00.52 |
| Fraction au-delà de 3 000 / 6 000 € | CTP courants | Déclarée comme du salaire (CTP 100…), avec cotisations de droit commun |
Conclusion : Anticiper l'après-2026
L'exercice 2026 représente une "dernière chance" pour les PME industrielles de bénéficier d'un régime ultra-simplifié et totalement défiscalisé pour leurs bas salaires. Dès 2027, le retour au droit commun fiscal pour tous rendra le partage de la valeur plus complexe.
Notre recommandation : ne voyez plus la PPV comme une simple prime, mais comme le premier étage d'une fusée intégrant l'épargne salariale (PEE/PER) et, pour les industries les plus innovantes, le nouveau PPVE (Plan de Partage de la Valorisation de l'Entreprise) qui permet de récompenser la croissance de la valeur de l'usine sur trois ans.
Chiffrer un versement
Montant net pour le salarié, coût pour l'entreprise, plafond applicable.
Pour aller plus loin
Comparer les dispositifs
PPV ou intéressement : le comparatif · Le PER d'entreprise en industrie
Les autres primes en usine
Le guide des primes dans l'industrie · Prime de bilan et prime d'objectifs · Prime de pénibilité
Épargne salariale
Le compte épargne-temps (CET) · Prime de vacances par convention collective