En France, plus aucune industrie de taille significative ne peut ignorer son empreinte carbone. La loi impose un BEGES (Bilan d'Émissions de Gaz à Effet de Serre) tous les quatre ans aux entreprises de plus de 500 salariés en métropole, sous peine de 50 000 € d'amende — montant porté à 100 000 € en cas de récidive (art. L. 229-25 du Code de l'environnement).
À cette obligation nationale s'ajoute la directive CSRD (2022/2464), dont le périmètre a été fortement resserré par le paquet Omnibus publié au Journal officiel de l'Union européenne le 26 février 2026 : le reporting de durabilité ne vise plus que les entreprises de plus de 1 000 salariés réalisant plus de 450 M€ de chiffre d'affaires, pour les exercices ouverts à compter du 1er janvier 2027. Le BEGES français, lui, n'a pas bougé.
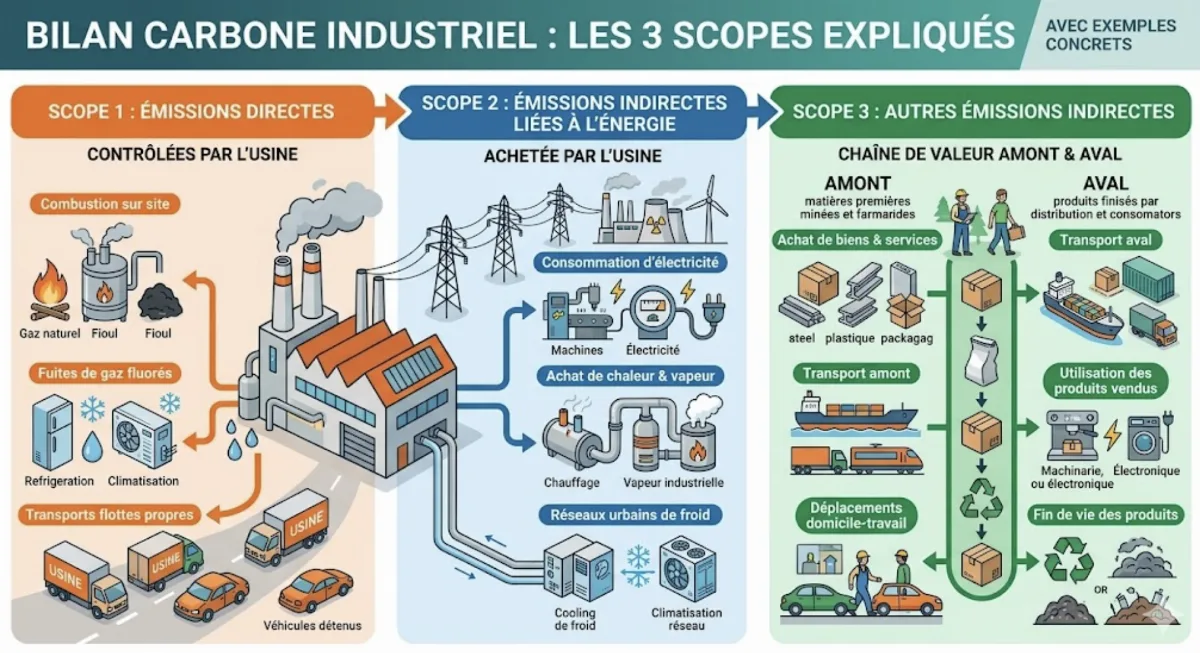
Au cœur du dispositif : la décomposition de l'empreinte en trois scopes issus du GHG Protocol. Un découpage en apparence technique, qui décide pourtant où va la responsabilité — et où se cachent souvent plus de 80 % des émissions réelles.
Décryptage des trois scopes, avec exemples chiffrés sectoriels, pièges méthodologiques et leviers d'action concrets pour la décarbonation industrielle.
Scope 1, 2 et 3 : la définition en une table
Les trois scopes sont définis par le GHG Protocol Corporate Standard et repris à l'identique par la méthode Bilan Carbone® de l'ADEME et par la norme ISO 14064-1:2018. Ils ne se recoupent jamais : une même tonne de CO₂e n'est comptée qu'une seule fois dans le périmètre d'une organisation donnée.
| Scope | Définition | Exemples industriels | Poids typique |
|---|---|---|---|
| Scope 1 | Émissions directes des sources détenues ou contrôlées par l'organisation. | Chaudières et fours du site, flotte de véhicules propres, fuites de fluides frigorigènes, émissions de procédé (décarbonatation du calcaire, électrolyse). | 1 à 70 % selon le secteur |
| Scope 2 | Émissions indirectes liées à l'énergie achetée et consommée : électricité, vapeur, chaleur, froid. | Électricité du réseau alimentant les lignes de production, vapeur achetée à un réseau industriel voisin. | 1 à 15 % |
| Scope 3 | Toutes les autres émissions indirectes, amont et aval, réparties en 15 catégories. | Achats de matières premières, transport amont et aval, déplacements, usage des produits vendus, fin de vie. | Souvent 70 à 95 % |
Sources : GHG Protocol, Corporate Accounting and Reporting Standard et Corporate Value Chain (Scope 3) Standard ; ADEME, méthode Bilan Carbone® ; ISO 14064-1:2018.
1. Pourquoi le Bilan Carbone est devenu incontournable
Pendant longtemps, mesurer son carbone relevait du volontariat. Depuis la loi Grenelle II (2010), puis le décret du 1er juillet 2022, le BEGES est devenu une obligation périodique pour une grande partie du tissu industriel français.
Sont concernées : les personnes morales de droit privé employant plus de 500 salariés en métropole (250 dans les départements et régions d'outre-mer), les collectivités de plus de 50 000 habitants, l'État et les établissements publics de plus de 250 agents. Le bilan doit être renouvelé tous les quatre ans pour les entreprises (trois ans pour le secteur public) et publié sur la plateforme Bilans GES de l'ADEME.
Le cadre légal français : article L. 229-25
L'article L. 229-25 du Code de l'environnement fixe l'obligation. L'article R. 229-50 précise le contenu attendu : périmètre organisationnel, scope 1, scope 2, et — depuis le décret du 1er juillet 2022 — les principaux postes du scope 3. Auparavant facultatif, le scope 3 est désormais exigé pour la plupart des assujettis.
La sanction en cas d'absence ou de non-conformité atteint 50 000 €, doublée en cas de récidive (100 000 €). L'autorité administrative peut également ordonner la publication du manquement.
La couche européenne : directive CSRD
Adoptée le 14 décembre 2022, la directive (UE) 2022/2464 dite CSRD (Corporate Sustainability Reporting Directive) a remplacé la NFRD et ajouté une couche de reporting bien plus exigeante. Mais son périmètre a été profondément remanié depuis : c'est le point le plus mal compris du sujet en 2026, et il conditionne directement le travail carbone à engager.
Ce que le « paquet Omnibus » a changé
La directive (UE) 2025/794 du 14 avril 2025, dite « stop the clock », a d'abord reporté de deux ans les vagues 2 et 3 de la CSRD. La révision de fond a ensuite été adoptée par le Parlement européen le 16 décembre 2025, par le Conseil le 24 février 2026, et publiée au Journal officiel de l'Union européenne le 26 février 2026.
Retenez trois conséquences : le champ d'application est resserré aux entreprises de plus de 1 000 salariés et plus de 450 M€ de chiffre d'affaires net — les deux critères sont cumulatifs, alors qu'il suffisait auparavant de franchir deux seuils sur trois parmi 250 salariés, 50 M€ de chiffre d'affaires et 25 M€ de bilan ; les PME cotées sortent du dispositif ; les nouvelles règles s'appliquent aux exercices ouverts à compter du 1er janvier 2027, soit un premier rapport publié en 2028.
La directive est entrée en vigueur le 18 mars 2026 et doit être transposée par les États membres au plus tard le 19 mars 2027 pour son volet CSRD. Deux points souvent négligés : les entreprises de la vague 1 qui passent sous les nouveaux seuils peuvent être dispensées par leur État membre des rapports qui seraient tombés en 2026 et 2027 ; et la montée programmée vers une assurance raisonnable est abandonnée — l'audit reste en assurance limitée.
Concrètement, une grande partie des ETI industrielles qui se préparaient à un premier rapport CSRD en 2026 sur l'exercice 2025 n'y sont plus soumises, ou le seront sur l'exercice 2027 avec publication en 2028. Les entreprises déjà dans le champ de la vague 1 (celles qui relevaient de la NFRD) continuent en revanche à publier.
La révision plafonne aussi les demandes adressées à la chaîne de valeur : une entreprise soumise ne peut exiger de ses fournisseurs de moins de 1 000 salariés que les informations prévues par le futur acte délégué VSME. Les normes sectorielles ESRS obligatoires sont abandonnées au profit de lignes directrices de la Commission, laquelle doit par ailleurs adopter un jeu d'ESRS simplifié, à datapoints réduits, d'ici le 18 septembre 2026.
Le même paquet remanie la directive CSDDD (devoir de vigilance, 2024/1760) : son champ est ramené aux entreprises de plus de 5 000 salariés et 1,5 Md€ de chiffre d'affaires net, l'obligation d'adopter un plan de transition climatique disparaît, et la transposition est repoussée au 26 juillet 2028 pour une application à compter de juillet 2029. Un industriel de taille moyenne peut donc sortir simultanément du champ CSRD et du champ CSDDD — sans pour autant échapper au BEGES ni aux questionnaires carbone de ses donneurs d'ordre.
Attention à ne pas confondre CSRD et BEGES. Le resserrement européen ne modifie en rien l'obligation française de l'article L. 229-25 du Code de l'environnement : le seuil reste de 500 salariés en métropole (250 en outre-mer), avec scope 3 significatif, plan de transition et amende de 50 000 € (100 000 € en récidive). Une entreprise sortie du champ CSRD reste donc très généralement assujettie au BEGES.
Pour approfondir le cadre normatif — 12 normes ESRS, double matérialité, audit, plan de transition — notre sensibilisation gratuite Bilan Carbone, BEGES & CSRD y consacre un module entier.
Pour les entreprises qui restent dans le champ, le reporting se fait selon les ESRS (European Sustainability Reporting Standards). La norme ESRS E1 impose la publication des trois scopes, d'un plan de transition aligné 1,5 °C et des risques climatiques physiques et de transition.
Les méthodes de référence
Deux méthodologies coexistent et convergent largement :
Bilan Carbone® ADEME / ABC
Méthode française développée par l'ADEME puis reprise par l'Association Bilan Carbone (ABC). Version courante : v8.7. Adossée à la Base Empreinte (anciennement Base Carbone) pour les facteurs d'émission.
GHG Protocol
Standard international du World Resources Institute et du WBCSD. Composé du Corporate Standard, du Scope 2 Guidance et du Scope 3 Standard. Norme alignée avec ISO 14064-1:2018.
2. Scope 1 — Émissions directes de l'industriel
Le scope 1 regroupe toutes les émissions de GES qui sortent physiquement des installations contrôlées par l'organisation. C'est le périmètre le plus visible, le plus simple à mesurer — et historiquement le seul exigé jusqu'aux années 2010.
Quatre grandes familles le composent : combustion stationnaire (chaudières, fours), combustion mobile (véhicules détenus), émissions fugitives (fluides frigorigènes, SF6) et émissions de procédés (réactions chimiques).
Les quatre sources types du scope 1
| Famille | Exemples industriels | Gaz dominant |
|---|---|---|
| Combustion stationnaire | Chaudières gaz/fioul, fours, sécheurs, groupes électrogènes de site | CO₂ |
| Combustion mobile | Flotte camions, chariots élévateurs thermiques, engins de chantier | CO₂, N₂O |
| Fuites de procédés | Fluides frigorigènes (R410A, R134a), SF6 des postes haute tension, méthane fugitif gaz/pétrole | HFC, SF6, CH₄ |
| Émissions de procédés | Décarbonatation du calcaire (cimenterie), réduction du minerai (sidérurgie), PFC (électrolyse alu) | CO₂, PFC |
Trois exemples sectoriels chiffrés
Les industries lourdes concentrent l'essentiel des émissions scope 1 nationales. Quelques ordres de grandeur structurants, issus de la Base Empreinte de l'ADEME et des bilans sectoriels :
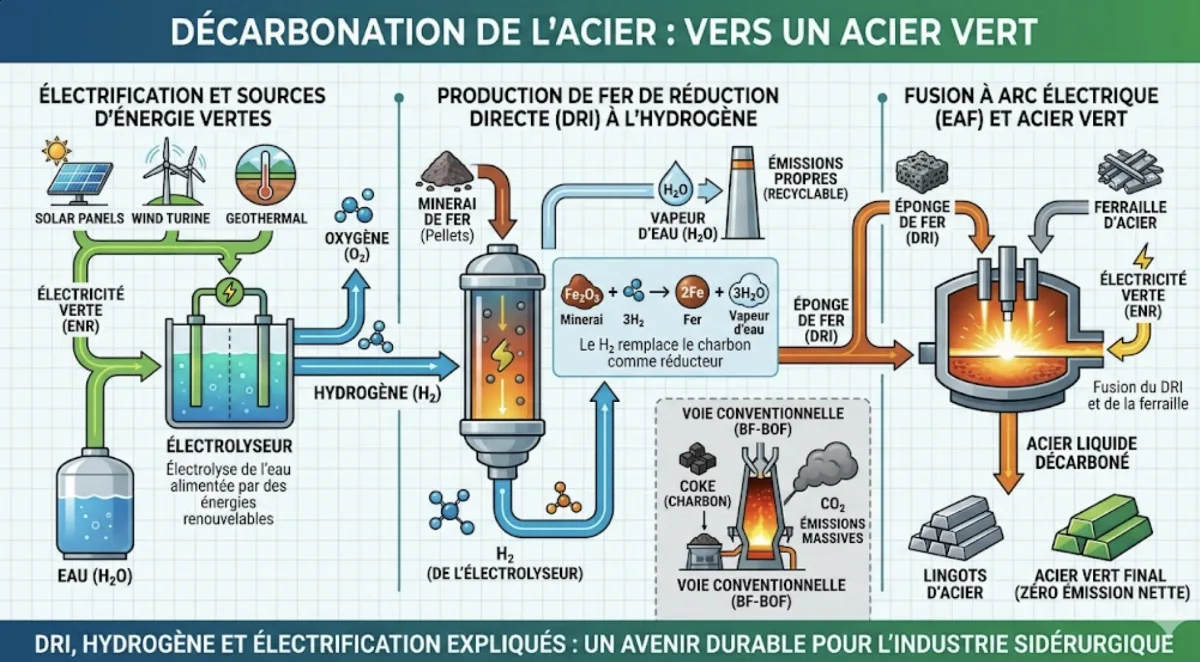
- Sidérurgie filière haut-fourneau : environ 1,8 tCO₂e par tonne d'acier brut, dont la quasi-totalité en scope 1 (réduction du minerai au coke). La filière électrique (four à arc) tombe à 0,3-0,4 tCO₂e/t mais déplace l'émission vers le scope 2.
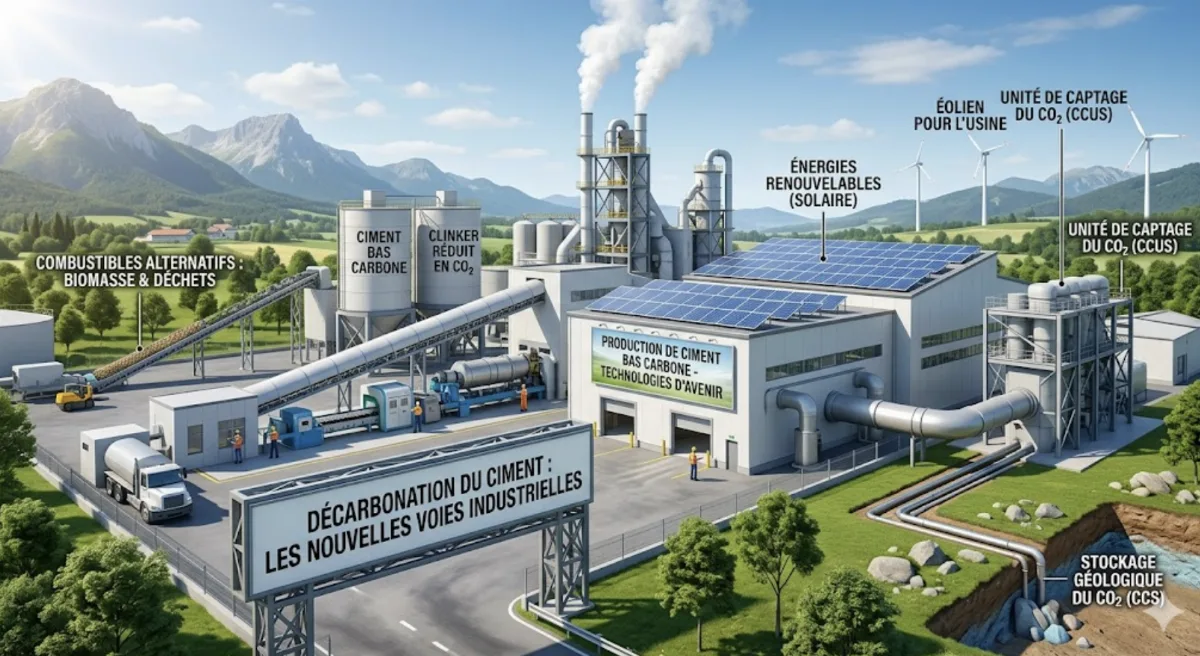
- Cimenterie : 600 à 800 kg CO₂e par tonne de ciment. Les deux tiers proviennent de la décarbonatation du calcaire (CaCO₃ → CaO + CO₂), un tiers de la combustion du four. C'est typiquement une émission de procédé inévitable sans capture du CO₂.
- Aluminium primaire : environ 1,7 tCO₂e directes par tonne d'aluminium (réaction de l'anode carbone + PFC), avant prise en compte de l'électricité de l'électrolyse (scope 2 majeur).
3. Scope 2 — Émissions liées à l'énergie achetée
Le scope 2 couvre les émissions indirectes liées à la consommation d'énergie produite à l'extérieur du site mais consommée à l'intérieur : électricité, vapeur, chaleur ou froid achetés sur un réseau.
Physiquement, ces émissions ne sortent pas de l'usine — elles sortent de la centrale du fournisseur. Mais comme la décision d'achat appartient à l'industriel, le GHG Protocol et la norme ISO 14064 les lui imputent.
Location-based vs market-based : la double comptabilité obligatoire
Depuis le Scope 2 Guidance du GHG Protocol (2015), les organisations doivent publier deux chiffres de scope 2 :
Location-based
Utilise le mix électrique moyen de la zone géographique (réseau national, régional, voire local). Reflète la réalité physique du réseau auquel on est connecté. C'est la méthode historique du Bilan Carbone® français.
Market-based
Utilise le facteur d'émission contractuel (mix du fournisseur, garanties d'origine, PPA renouvelables). Reflète les choix d'achat. Permet de valoriser l'achat d'électricité verte certifiée.
Le poids du mix-pays
Le facteur d'émission de l'électricité varie d'un facteur 10 à 15 selon le pays, à cause de la part du charbon, du gaz, du nucléaire et des renouvelables. Quelques valeurs location-based typiques (méthode ADEME / AIE 2023) :
- France : de l'ordre de 20 gCO₂e/kWh en émissions directes de production (RTE, Bilan électrique 2025) à 57–79 gCO₂e/kWh en analyse de cycle de vie côté consommation selon le millésime de la Base Empreinte retenu (amont combustible, construction des moyens de production et pertes réseau inclus). Retenez toujours le facteur du millésime en vigueur à la date de votre reporting, et documentez-le : c'est le premier point vérifié en audit.
- Suède : ~13 gCO₂e/kWh (hydraulique + nucléaire)
- Allemagne : ~340 gCO₂e/kWh (charbon + lignite encore présents)
- Pologne : ~660-700 gCO₂e/kWh (centrales à charbon majoritaires)
- Chine : ~530-580 gCO₂e/kWh (mix mondial pondéré AIE)
Conséquence pratique : une même usine relocalisée de Pologne en France peut voir son scope 2 électrique divisé par plus de 10, sans la moindre action sur l'efficacité énergétique. C'est l'un des leviers de décarbonation les plus puissants pour les industries multi-sites européennes.
4. Scope 3 — Les 15 catégories indirectes amont/aval
Le scope 3 couvre toutes les émissions indirectes autres que celles du scope 2. C'est le périmètre le plus vaste, le plus complexe à mesurer — et celui qui concentre, dans la plupart des industries, l'essentiel de l'empreinte réelle.
Selon les secteurs étudiés par le CDP (Carbon Disclosure Project) et la SBTi, le scope 3 représente en moyenne 70 à 95 % des émissions totales d'une entreprise industrielle. Pour une marque automobile, l'usage des véhicules sur 15 ans pèse souvent plus de 80 % du bilan ; pour l'agroalimentaire, les matières premières agricoles dominent.
Les 15 catégories du Scope 3 Standard
Le Scope 3 Standard du GHG Protocol (2011, dernière révision 2013) découpe les émissions indirectes en 8 catégories amont (liées à ce qu'on achète et fait entrer dans l'organisation) et 7 catégories aval (liées à ce qu'on vend, transporte, abandonne en aval).
Amont (8 catégories)
- 1. Achats de biens et services
- 2. Biens d'équipement (immobilisations)
- 3. Émissions liées à l'énergie (hors scope 1 et 2)
- 4. Transport amont et distribution
- 5. Déchets générés en exploitation
- 6. Déplacements professionnels
- 7. Trajets domicile-travail des salariés
- 8. Actifs en leasing amont
Aval (7 catégories)
- 9. Transport aval et distribution
- 10. Transformation des produits vendus
- 11. Utilisation des produits vendus
- 12. Fin de vie des produits vendus
- 13. Actifs en leasing aval
- 14. Franchises
- 15. Investissements
Répartition typique des scopes par secteur
La part relative des scopes varie fortement selon l'industrie. Un constructeur automobile a un scope 3 monstrueux à cause de la phase d'usage (catégorie 11) ; une cimenterie reste dominée par son scope 1 (décarbonatation) ; un retailer textile est presque intégralement scope 3 (catégorie 1, achats).
Répartition indicative scopes 1 / 2 / 3 par secteur, en % de l'empreinte totale. Ordres de grandeur convergents issus des bilans sectoriels CDP, SBTi et ADEME (chiffres arrondis, varient selon le périmètre d'entreprise).
Estimateur rapide : scope 1 et scope 2 d'un site industriel
Un ordre de grandeur en trente secondes à partir de vos consommations annuelles. Les facteurs proposés par défaut sont modifiables : remplacez-les par ceux du millésime de la Base Empreinte en vigueur à la date de votre reporting. Le calcul est réalisé dans votre navigateur, rien n'est transmis.
| Poste | Consommation / an | Facteur d'émission |
|---|---|---|
| S1 Gaz naturel (kWh PCS) | kg/kWh |
|
| S1 Fioul domestique (litres) | kg/L |
|
| S1 Gazole flotte (litres) | kg/L |
|
| S1 Fuites de fluides frigorigènes (kg) | PRG |
|
| S2 Électricité (kWh) | kg/kWh |
|
| S2 Vapeur ou chaleur achetée (kWh) | kg/kWh |
Facteurs par défaut proposés — gaz naturel 0,227 kgCO₂e/kWh, gazole 3,10 kgCO₂e/L, fioul domestique 3,25 kgCO₂e/L, électricité France continentale 0,0785 kgCO₂e/kWh (ACV, côté consommation), réseau de chaleur 0,216 kgCO₂e/kWh (moyenne nationale, très variable selon le réseau), PRG du R-410A 1 924. Ces valeurs sont des ordres de grandeur usuels ; la valeur opposable en audit est celle du millésime de la Base Empreinte de l'ADEME en vigueur à la date de votre reporting, et le PRG réel du fluide effectivement utilisé sur votre site (5e rapport du GIEC, horizon 100 ans).
5. Construire un Bilan Carbone en pratique : la méthode
Méthodologiquement, un Bilan Carbone industriel se construit en cinq étapes. C'est vrai aussi bien pour la méthode ADEME que pour le GHG Protocol Corporate Standard.
Les 5 étapes de la méthode
1Définition du périmètre
Périmètre organisationnel selon trois approches au choix (GHG Protocol) : contrôle financier, contrôle opérationnel, equity share. Définir aussi le périmètre opérationnel (scopes inclus, exclusions justifiées).
2Collecte des données d'activité
Kilowattheures consommés, litres de carburant, tonnes achetées, kilomètres parcourus, tonnes de déchets, etc. C'est l'étape la plus chronophage — 60 à 70 % du temps d'un BEGES.
3Choix des facteurs d'émission
Issus principalement de la Base Empreinte ADEME en France, complétée par Ecoinvent, AIB ou les facteurs spécifiques fournisseurs (PEP, FDES, EPD).
4Calcul
Donnée d'activité × facteur d'émission = émission en kgCO₂e. Application des PRG à 100 ans (GIEC AR5 ou AR6 selon la méthode). Agrégation par scope et par poste.
5Restitution et plan d'action
Rapport public sur la plateforme Bilans GES de l'ADEME, plan de réduction des émissions, intégration au reporting CSRD si applicable.
Itération
Mise à jour quadriennale (BEGES) ou annuelle (CSRD). Suivi des trajectoires SBTi si engagement pris.
Outils et logiciels du marché
L'écosystème s'est densifié depuis 2020. Sans citer d'éditeur ni formuler de recommandation commerciale, voici les grandes familles d'outils et les critères qui les distinguent :
- Bilan Carbone+ (ABC) : outil tableur historique, version v8.7, gratuit pour les adhérents ABC, exhaustif sur la méthodologie française.
- Plateformes SaaS de comptabilité carbone : automatisation de la collecte, connecteurs vers les systèmes d'information, bibliothèques de facteurs d'émission mises à jour, suivi de trajectoire et export au format du reporting réglementaire. Points à vérifier avant de choisir : traçabilité du facteur d'émission utilisé pour chaque poste, possibilité d'exporter les données brutes, compatibilité avec le format de dépôt de la plateforme Bilans GES.
- Modules de gestion durable adossés aux ERP : proposés par les principaux éditeurs de progiciels de gestion intégrés, ils s'appuient sur les flux financiers, achats et logistiques déjà en place. Intérêt : la donnée d'activité n'est pas ressaisie. Limite : la granularité physique (tonnes, kWh, km) est souvent moins fine que la granularité comptable.
- Référentiels normatifs : ISO 14064-1:2018 (vérification), TCFD (recommandations financières), Climate Disclosure Standards Board (intégré au cadre IFRS S2 depuis 2024).
6. Du bilan à l'action : SBTi, plan de transition et métiers émergents
Un Bilan Carbone n'a de sens que s'il alimente une trajectoire de réduction. Mesurer pour mesurer reste, du point de vue climatique, un exercice stérile. Plusieurs cadres structurent désormais le passage à l'action.
SBTi : ancrer la cible sur la science
La Science Based Targets initiative (SBTi), portée par le CDP, le WRI, le WWF et le Pacte mondial des Nations Unies, valide les engagements climat des entreprises au regard d'une trajectoire compatible 1,5 °C.
Concrètement, une entreprise s'engage à publier une cible scope 1+2 (souvent −42 % d'ici 2030 par rapport à une année de référence) et une cible scope 3 (souvent une réduction d'intensité ou d'engagement des fournisseurs). Le Corporate Net-Zero Standard v1.2 (mars 2024) exige une trajectoire vers le zéro émission nette à 2050, avec a minima 90 % de réduction sur l'ensemble des scopes.
Le plan de transition CSRD (ESRS E1)
L'ESRS E1 impose un plan de transition climat détaillé : actions concrètes, investissements (CapEx alignés taxonomie), trajectoire, gouvernance, ressources humaines mobilisées. Ce plan doit être audité par un commissaire aux comptes ou un OTI (Organisme Tiers Indépendant) certifié.
Leviers de décarbonation prioritaires par scope
| Scope | Leviers d'action industriels |
|---|---|
| Scope 1 | Électrification des procédés (fours à induction, pompes à chaleur haute température), passage à l'hydrogène bas-carbone (sidérurgie DRI-H2), captage-stockage CO₂ (cimenterie), bascule des flottes véhicules en électrique ou bio-GNV, traque des fuites frigorigènes. |
| Scope 2 | Contrats d'achat d'électricité renouvelable (PPA), autoproduction photovoltaïque, efficacité énergétique (isolation, récupération de chaleur fatale), pilotage par sous-comptage et ISO 50001. |
| Scope 3 | Écoconception des produits, sélection de fournisseurs bas-carbone, allongement durée de vie / réparabilité, report modal du fret (route → rail / fluvial), engagement des fournisseurs sur trajectoires SBTi (catégorie 1 surtout). |
Les nouveaux métiers du carbone industriel
La massification réglementaire (BEGES + CSRD + SBTi) tire une nouvelle filière de métiers QHSE-RSE en plein essor :
- Chargé(e) RSE / Carbone : profil junior à intermédiaire, fourchette de rémunération brute annuelle observée de l'ordre de 38 000 à 55 000 € selon expérience et taille d'entreprise (sources : baromètres APEC, ORSE, JobTeaser).
- Responsable Décarbonation / Directeur(rice) Climat : profil expérimenté avec mandat transversal, fourchette de 60 000 à 95 000 €+ dans les grandes entreprises industrielles.
- Auditeur Bilan Carbone certifié ABC : profil consultant senior, souvent en cabinet, mission de vérification et accompagnement méthodologique.
- Data analyst carbone : profil hybride QHSE / data, en charge de la collecte automatisée et de la qualité des données scope 3.
Conclusion : trois scopes, un seul enjeu de pilotage
Le découpage scope 1 / 2 / 3 n'est pas une coquetterie comptable. Il structure la responsabilité, oriente les leviers d'action et conditionne l'auditabilité du reporting climat — désormais opposable financièrement via la CSRD.
Pour la plupart des industries, le scope 3 reste la zone d'angle mort : 70 à 95 % de l'empreinte, mais aussi 70 à 95 % de l'incertitude. C'est pourtant là que se joue la décarbonation profonde de l'économie, via les choix de matières premières, l'écoconception et l'engagement des fournisseurs.
Le resserrement du champ de la CSRD par le paquet Omnibus de février 2026 n'est pas une dispense : l'obligation française de BEGES reste inchangée à partir de 500 salariés, les donneurs d'ordre continuent d'exiger les données carbone de leur chaîne de valeur, et les financements alignés sur la taxonomie s'appuient toujours sur ces chiffres. Les entreprises qui maîtriseront leur Bilan Carbone d'ici 2027 sécuriseront à la fois leur conformité réglementaire, leur accès aux financements alignés taxonomie, et leur capacité à recruter des profils de plus en plus attentifs à l'alignement climatique de leur employeur.