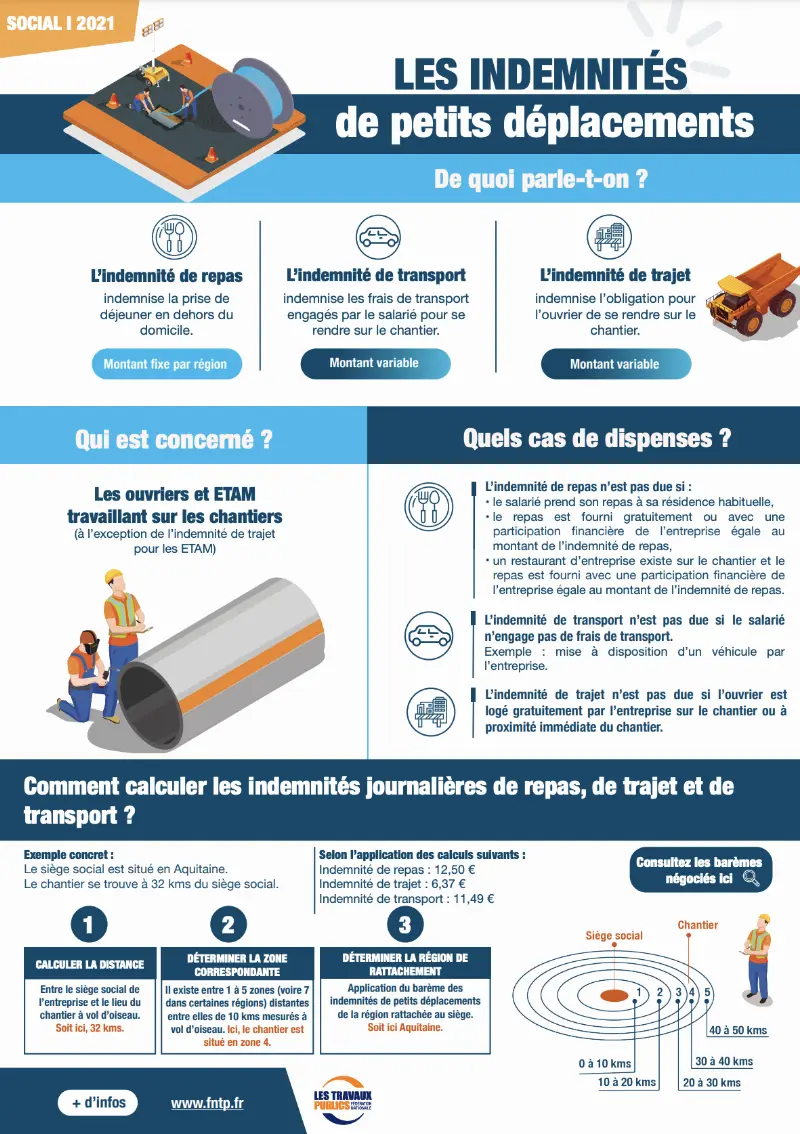
Sur les chantiers, la question revient souvent : « J'apporte mes propres outils, est-ce qu'on me doit une prime d'outillage ? »
La réponse surprend : il n'existe aucun montant national de prime d'outillage dans le BTP. Les conventions nationales du bâtiment et des travaux publics renvoient la question aux accords régionaux et aux avenants de spécialité.
Côté cotisations, le BOSS (Bulletin officiel de la sécurité sociale) ne fixe aucun forfait d'exonération propre à l'outillage. Une prime qui ne rembourse pas de vrais frais reste du salaire.
Ce guide fait le point, texte par texte : qui doit fournir les outils, ce que disent les conventions, quand la prime échappe aux cotisations, et comment elle s'articule avec la déduction forfaitaire spécifique des ouvriers du bâtiment.
1. Le principe : les outils sont à la charge de l'employeur
Avant de parler de prime, il faut poser la règle de départ. Pour le Code du travail, un outil est un équipement de travail : l'article L. 4311-2 range expressément les « outils » parmi les machines, appareils et matériels.
Or l'article R. 4321-1 impose à l'employeur de mettre à la disposition des travailleurs « les équipements de travail nécessaires, appropriés au travail à réaliser ». Les équipements de protection individuelle, eux, sont fournis gratuitement (art. R. 4323-95).
La jurisprudence va dans le même sens sur le terrain financier. La chambre sociale de la Cour de cassation juge que les frais exposés par un salarié pour son activité et dans l'intérêt de l'employeur doivent lui être remboursés, sans pouvoir être imputés sur sa rémunération.
Cass. soc., 25 février 1998
Pourvoi n° 95-44.096, publié au Bulletin. Les frais professionnels justifiés sont remboursés en plus du salaire. Un forfait prévu au contrat reste possible, à condition que la rémunération demeure au moins égale au SMIC.
Cass. soc., 9 janvier 2001
Pourvoi n° 98-44.833, publié au Bulletin. Rappel de la règle selon laquelle les frais professionnels engagés par le salarié doivent être supportés par l'employeur.
Reste à savoir où ces accords existent. Dans le BTP, la réponse se trouve presque toujours à l'échelon régional.
2. Ce que prévoient les conventions du BTP
Les trois grandes conventions ouvrières du secteur ne fixent aucune prime d'outillage nationale. Elles laissent le sujet aux négociateurs locaux.
- Bâtiment, entreprises de plus de 10 salariés (IDCC 1597) : l'article 1.3 de la convention du 8 octobre 1990 renvoie aux conventions régionales, dont la deuxième partie traite notamment « les primes d'outillage éventuelles ». Voir la convention collective des ouvriers du bâtiment (IDCC 1597).
- Bâtiment, entreprises jusqu'à 10 salariés (IDCC 1596) : même mécanisme à l'article 1-3, détaillé sur la page de la convention des ouvriers du bâtiment des petites entreprises (IDCC 1596).
- Travaux publics (IDCC 1702) : l'article 1.2 de la convention du 15 décembre 1992 prévoit des avenants de spécialités qui traiteront « les primes d'outillage éventuelles ». Voir la convention des ouvriers des travaux publics.
Les nouvelles conventions des ouvriers du bâtiment signées le 7 mars 2018 ne mentionnent pas l'outillage. Elles permettent des avenants régionaux sur des « avantages ou dispositifs spécifiques ».
Des montants régionaux, souvent anciens
Les accords régionaux publiés dans la base KALI de Légifrance montrent la diversité des mécanismes. Les derniers montants que nous avons pu lire datent de 2012 à 2016, avant la fusion des régions : ils ne doivent pas être pris pour des valeurs actuelles.
| Région (ancien découpage) | Mécanisme lu dans l'accord | Dernière valeur publiée |
|---|---|---|
| Picardie | Prime par catégorie (1re, 2e, 3e) | 6,69 € / 13,38 € / 20,07 € au 01/04/2014 (accord non étendu) ; 6,61 € / 13,22 € / 19,83 € au 01/04/2012 (accord étendu) |
| Limousin | Assiette forfaitaire horaire servant au calcul de la prime | 10,49 € à compter du 01/01/2016 |
| Champagne-Ardenne (≤ 10 salariés) | Prime mensuelle | 8,80 € par mois au 01/01/2013 |
| Nord-Pas-de-Calais | Pas de prime : l'employeur met l'outillage à disposition, l'ouvrier en a la garde | Accord du 03/10/2014, non étendu |
Une prime prévue par un accord régional non étendu ne s'impose qu'aux entreprises adhérentes des organisations signataires. Hors de ce cadre, seuls un accord d'entreprise, un usage ou le contrat de travail peuvent la créer.
3. Les autres branches qui prévoient une indemnité d'outillage
Hors BTP, quelques conventions évoquent l'outillage fourni par le salarié. Le plus souvent, elles posent un principe de dédommagement sans en fixer le montant.
À l'inverse, plusieurs branches où l'on croit souvent qu'elle existe n'en prévoient aucune. Voici ce que montre la lecture des textes.
| Convention | Ce que dit le texte |
|---|---|
| Bois et scieries (IDCC 158) | Une prime d'outillage est versée aux ouvriers qui fournissent l'outillage particulier à leur métier. Aucun montant. |
| Carrières et matériaux, ouvriers (IDCC 87) | Si l'ouvrier fournit son outillage, l'entreprise doit l'en dédommager. Aucun montant. |
| Carrières et matériaux, ETAM (IDCC 135) | Le dédommagement est renvoyé aux accords d'entreprise. |
| Établissements privés FEHAP (IDCC 29) | Indemnité de 3 % du salaire de base pour les ouvriers qui utilisent leurs outils personnels. Convention non étendue. |
| Coiffure (IDCC 2596) | Pas de prime : l'avenant n° 29 du 2 juillet 2012 impose à l'employeur de fournir le matériel et l'outillage ; le salarié peut être autorisé à utiliser le sien. |
| Services de l'automobile (IDCC 1090), menuiseries-charpentes (IDCC 3222), paysage (IDCC 7018) | Aucune clause d'indemnité d'outillage dans le texte. |
Le cas de la mécanique automobile est parlant. L'idée d'une indemnité pour le mécanicien qui apporte sa servante d'outils est très répandue, mais elle ne figure pas dans la convention collective des services de l'automobile. Elle peut exister dans une entreprise, par accord ou par usage, sans se réclamer au titre de la branche.
4. Exonération URSSAF : frais professionnels ou salaire ?
C'est le point qui intéresse le plus les employeurs. Une somme échappe aux cotisations sociales si elle couvre de véritables frais professionnels : des charges de caractère spécial, inhérentes à l'emploi, que le salarié supporte pour ses missions.
Le BOSS (Bulletin officiel de la sécurité sociale), qui fixe la doctrine de l'URSSAF, ne contient aucun forfait ni aucune limite d'exonération propres à l'outillage. Ce sont donc les règles générales des frais professionnels qui s'appliquent.
Le BOSS rappelle surtout qu'une indemnité qui ne correspond pas à des frais réels est un élément de salaire, quelle que soit sa dénomination dans la convention collective. Le nom « prime d'outillage » ne suffit donc pas.
Remboursement au réel
Sur justificatifs précis (factures d'achat ou d'entretien des outils), pour des frais engagés dans l'intérêt de l'entreprise et d'un niveau non exagéré. Exonéré.
Allocation forfaitaire
Admise, mais l'employeur doit pouvoir prouver que les outils sont réellement fournis et utilisés pour le travail. À défaut, l'allocation est réintégrée pour la totalité dans l'assiette des cotisations.
Prime sans frais réels
Versée à tous, y compris à ceux qui utilisent les outils de l'entreprise : c'est un complément de salaire, soumis à cotisations et à l'impôt.
Pour un salarié qui avance lui-même le prix d'un outil acheté pour l'entreprise, le plus simple reste le remboursement sur facture, comme pour une note de frais. Notre générateur de note de frais permet de présenter la demande proprement.
5. Prime d'outillage et déduction forfaitaire spécifique (DFS)
Dans le bâtiment, une autre règle entre en jeu : la déduction forfaitaire spécifique (DFS). Elle permet à l'employeur de calculer les cotisations sur une base réduite d'un pourcentage, dans la limite de 7 600 € par salarié et par an.
Elle vise les ouvriers du bâtiment, à l'exclusion de ceux qui travaillent en usine ou en atelier. Son application suppose un accord collectif, l'avis du CSE ou, à défaut, l'accord de chaque salarié (le silence valant accord). Elle ne peut pas faire descendre l'assiette sous le SMIC.
Le taux, longtemps fixé à 10 %, baisse d'un point par an depuis 2024 selon le calendrier publié au BOSS, jusqu'à la suppression de la DFS au 1er janvier 2032. Il s'établit ainsi à 7 % en 2026.
Taux de la DFS des ouvriers du bâtiment par année, d'après le calendrier de réduction publié au BOSS (10 % jusqu'en 2023, puis - 1 point par an ; réduction de 1,5 point les deux dernières années, suppression au 1er janvier 2032).
Prime d'outillage et DFS : se cumulent-elles ?
Le principe général est le non-cumul : quand l'employeur applique la DFS, les remboursements de frais professionnels doivent être réintégrés dans l'assiette avant l'abattement.
Le BOSS prévoit toutefois, pour le secteur de la construction et depuis le 1er janvier 2022, une tolérance : la DFS peut se cumuler avec les remboursements de frais professionnels, sans réintégration obligatoire. Une prime d'outillage qui rembourse de vrais frais n'a alors pas à être ajoutée à l'assiette.
Les outils que l'employeur fournit lui-même ne sont pas une prise en charge de frais : ils n'ont jamais à être réintégrés. Seule une éventuelle utilisation privée serait évaluée comme un avantage en nature.
6. Impôt sur le revenu et vérification sur la fiche de paie
Côté fiscal, l'article 81, 1° du Code général des impôts exonère d'impôt sur le revenu les allocations destinées à couvrir des frais inhérents à l'emploi, à condition qu'elles soient « effectivement utilisées conformément à leur objet ».
Une prime d'outillage qui rembourse de vrais frais n'est donc pas imposable. Une prime versée sans contrepartie de frais reste un salaire imposable. Le salarié qui opte pour la déduction des frais réels doit, lui, tenir compte des remboursements perçus : notre article sur les frais réels ou l'abattement de 10 % détaille ce choix.
- Ligne de paie : la prime apparaît-elle avant ou après le net imposable ? Une indemnité de frais figure en principe en non soumis.
- Fondement : accord régional, accord d'entreprise, usage ou contrat ? C'est ce texte qui fixe le montant et les bénéficiaires.
- Réalité des frais : le salarié fournit-il effectivement ses outils ? Si l'entreprise les fournit tous, la prime n'a plus de base de frais.
- DFS : si la ligne « déduction forfaitaire » apparaît, vérifier le taux appliqué à l'année de paie.
En cas de doute sur une situation précise, la fédération régionale du BTP, l'inspection du travail ou un conseil spécialisé restent les interlocuteurs adaptés.
Conclusion : une prime locale, une exonération à justifier
La prime d'outillage du BTP n'a pas de montant national : elle vient d'un accord régional, d'un avenant de spécialité, d'un accord d'entreprise ou du contrat. Par principe, les outils restent à la charge de l'employeur.
Son traitement social dépend d'une seule question : rembourse-t-elle des frais réellement supportés ? Si oui, elle échappe aux cotisations et à l'impôt, et se cumule avec la DFS grâce à la tolérance propre à la construction. Sinon, c'est du salaire.